Žijeme na dluh. Ale největší hrozba přichází z Francie a Itálie
Český státní dluh 2026 dosáhl rekordní výše 3,727 bilionu korun, což představuje 342 tisíc korun na každého obyvatele České republiky. Stát jen za samotné úroky zaplatí v letošním roce astronomických 110 miliard korun. Přesto tento obří vnitřní dluh není tou úplně největší hrozbou pro peněženky českých občanů. Aktualizováno 10.11.26, 8,00h
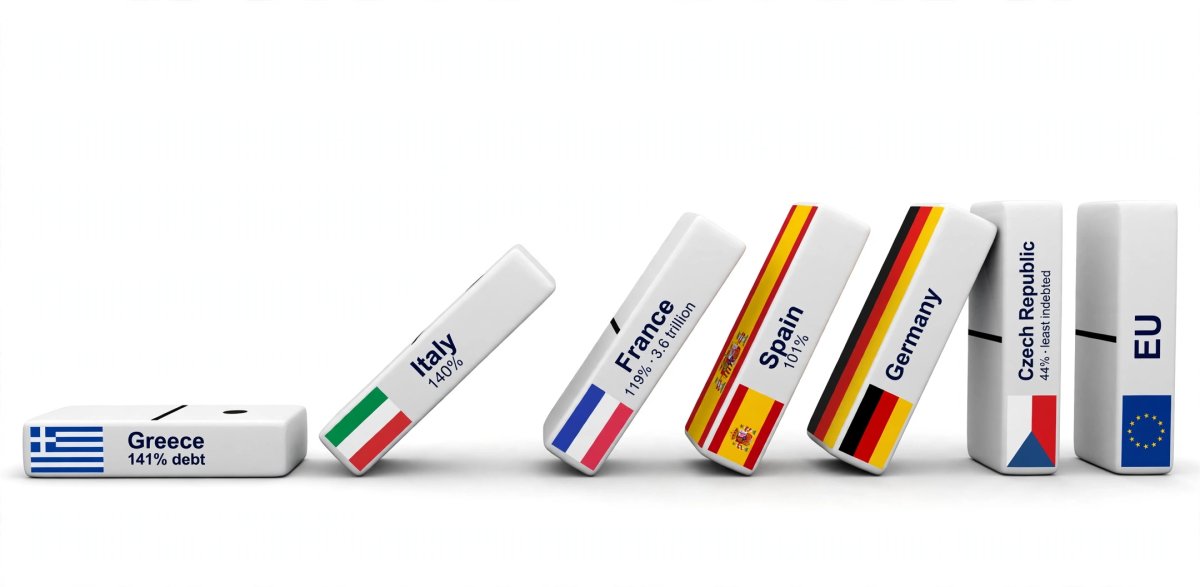
Pokud totiž padne ekonomika Itálie nebo Francie, důsledky se přenesou do České republiky během několika málo týdnů. Nákaza se rozšíří skrze bankovní sektor, prudký růst úrokových sazeb, destabilizaci eura i propad exportu. Která kostka finančního domina spadne jako první a jakou roli v tomto scénáři hraje Evropská centrální banka?
Státní dluhy a politický rituál: Proč nás více ohrožují cizí závazky?
Žijeme na dluh. Ale ne kvůli Babišovi. Od začátku dvacátých let se v Česku opakuje stejný rituál. Vláda sestaví rozpočet, opozice kvičí, že je to nezodpovědné zadlužování, které budou splácet naše děti. Koalice se teď shodla, že schodek pro rok 2027 bude o 20 miliard menší a pro další rok o 60 miliard menší. To je dobře, ale je to nejméně zajímavá část české politiky.
První problém je, že 389 miliard je nepředstavitelné číslo. 99 miliard rohlíků? 972 743 Fabií? I kdyby to bylo 369 miliard, na představitelnosti se nic nezmění. Nikdo neví, kolik má být správný schodek. Ale to je nejmenší problém. Mnohem dřív než naše dluhy na nás dopadnou dluhy cizí. Jak je vidět na pumpě – s Íránem neválčíme, ale válka ovlivňuje cenu benzinu. Stejně tak pokud by se Francie dostala do platební neschopnosti, dopadne to i na nás, a to pořádně.
1. Česko v roce 2026: Rekord 3,727 bilionu a 342 tisíc na hlavu
Český státní dluh za první pololetí 2026 vzrostl o 49,2 miliardy na rekordních 3,727 bilionu korun. Teoreticky 342 tisíc na každého obyvatele včetně kojenců a důchodců. Podíl na HDP přitom mírně klesl ze 42,9 na 42,4 % díky růstu ekonomiky. Ministerstvo financí čeká, že do konce roku dluh stoupne téměř na čtyři biliony a dosáhne 44,4 % HDP. Stát letos plánuje vydat dluhopisy za 270 až 370 miliard, za pololetí už emitoval 169,4 miliardy. Největšími držiteli zůstávají domácí banky, zhruba čtvrtinu drží zahraniční investoři.
Spolu s dluhem rostou náklady na jeho obsluhu. Za prvních šest měsíců 50,7 miliardy, za celý rok má jít o 110 miliard korun, více než loni. Důvodem jsou vyšší výnosy desetiletých státních dluhopisů nad 5 %. Každá desetina procenta navíc znamená pro rozpočet miliardy navíc. Za růstem dluhu stojí financování schodku a splácení starých závazků.
Podle Lukáše Kovandy český státní dluh trhá historické rekordy a za vlády Petra Fialy vzrostl o více než 1,07 bilionu korun do září 2025. Fialova vláda je první v historii, za jejíž éry vzrostl dluh o bilion. Kovanda kritizuje schodek schválený na rok 2026 ve výši 310 miliard jako přenášení na další generace a varuje před dlouhodobou nestabilitou.
Podle Markéty Šichtařové vlády dlouhodobě kritizují růst dluhu a porušují zákon o rozpočtové odpovědnosti. Tvrdí, že vlády předkládají nerealistická či zavádějící čísla a že by šlo rychle seškrtat až 300 miliard korun – zejména zastavením financování politických neziskovek, neefektivních dotací a přebujelého státu – a dostat se k přebytkovému rozpočtu. Český dluh je přitom v kontextu EU stále relativně bezpečný – kolem 44 % HDP, zatímco průměr EU je kolem 85 %.
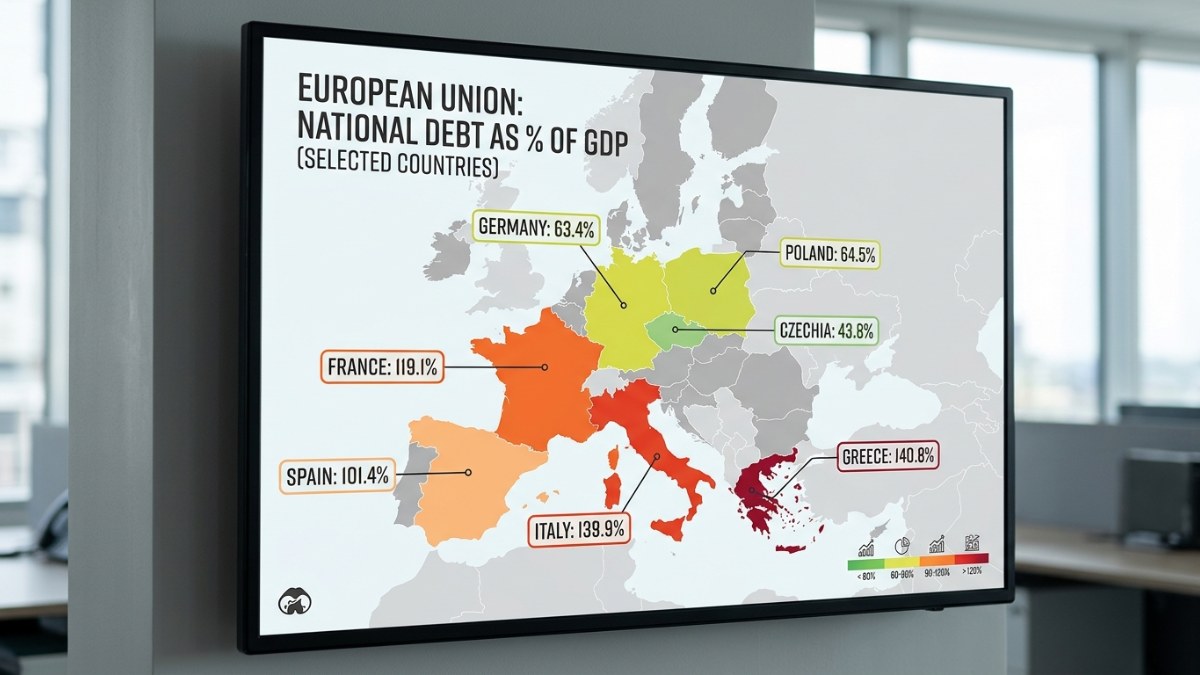
Pro srovnání: Německo je na 63,5 % HDP, ale poslední zprávy z Německa nevěstí nic dobrého ohledně jeho ekonomiky. Francie má 117,6 %, Španělsko po šesti letech spadlo pod 100 %, Řecko stále 143 %, USA 123 % a prolomily 40 bilionů dolarů dluhu – 20 bilionů nasekali Biden a Trump od roku 2017. Pokud jsou miliardy nepředstavitelné, biliony tuplem.
2. Mapa nejzadluženější EU: Proč je Francie v roce 2026 větší hrozbou než Řecko?
Podle Eurostatu za druhou polovinu roku 2026 sice žádnému státu nehrozí okamžitý bankrot ve smyslu, že by zítra přestal platit, ale trhy nesledují jen číslo dluhu k HDP. Sledují hlavně schopnost států dluhy ufinancovat – trajektorii deficitů a cenu půjček. Stát může mít 140 % a být stabilní, pokud má růst a důvěru investorů, jako Japonsko. A naopak stát se 110 % může být na hraně, pokud má chronické schodky a politickou nestabilitu.
Zde jsou státy rozdělené do tří nejrizikovějších skupin:
2.1 Největší systémové riziko: Francie a Itálie – příliš velké na pád i na záchranu
Francie, dluh ∼119 % HDP: V roce 2026 se stala hlavním strašákem finančních trhů. Ještě před třemi lety byla brána jako jádro eurozóny, téměř jako Německo. Dnes má tři problémy najednou. Zaprvé chronické rozpočtové schodky kolem 5 až 6 % HDP i v době ekonomického růstu, které se nedaří stlačit pod 3 % kvůli politické neschopnosti. Každý pokus o důchodovou reformu končí pouličními protesty a pádem vlády. Zadruhé politická nestabilita – menšinové vlády, roztříštěný parlament, neschopnost prosadit jakékoliv škrty. Zatřetí prudký růst výdajů na obsluhu dluhu – Francie si půjčuje o 0,8 až 1 % dráž než Německo, spread mezi francouzskými a německými desetiletými dluhopisy je nejvyšší za 12 let, a každý rok musí refinancovat kolem 300 miliard eur starého dluhu. Její celkový dluh je přes 3,3 bilionu eur. Evropský stabilizační mechanismus ESM má kapacitu jen kolem 500 miliard eur. Francii nelze zachránit klasicky – musela by ji zachraňovat Evropská centrální banka tištěním peněz. Pokud by padla důvěra investorů, úroky by vyletěly na 5 až 6 % a Francie by byla nefinancovatelná. Trhy se bojí, že Francie je příliš velká na to, aby padla, ale zároveň příliš velká na to, aby ji někdo zachránil.
Itálie, dluh ∼140 % HDP: Dlouhodobě druhá nejzadluženější země EU. Její problém je strukturální – od vstupu do eura v roce 1999 téměř neroste, produktivita stagnuje, stárne populace, politický systém je roztříštěný a střídají se populistické vlády. Je extrémně citlivá na jakékoliv zvyšování úrokových sazeb. Každé zvýšení sazeb ECB o 1 % znamená pro italský rozpočet dodatečných 25 až 30 miliard eur ročně na úrocích. Drží ji nad vodou jen masivní zásahy a programy Evropské centrální banky – nejdřív program PEPP z pandemie za 1,85 bilionu eur, dnes TPI (Transmission Protection Instrument), který umožňuje ECB cíleně nakupovat italské dluhopisy, aby zabránila panice a rozpadu eurozóny. Bez TPI by Itálie už dnes platila 6 až 7 % za desetileté půjčky a byla by nefinancovatelná. Investoři vědí, že ECB ji nenechá padnout, ale zároveň vědí, že to je jen umělé dýchání a odkládání problému.
2.2 Rekordmani v zadlužení: Řecko a Belgie
Řecko, dluh ∼141 % HDP: Stále drží prvenství v nejvyšším dluhu k poměru hospodářství v EU. Od krize 2010 až 2015, kdy muselo přijmout tři záchranné programy za 288 miliard eur, odepsat část dluhu soukromým věřitelům a zažilo kolaps HDP o 25 % a nezaměstnanost 27 %, prošlo tvrdými reformami. Dnes má primární přebytek, ekonomika mírně roste díky turismu a lodní dopravě, ale břemeno minulosti je obrovské. Každý otřes turismu, růst sazeb nebo pokles investic ho vrací do ohrožení. Řecko je varováním, jak dlouho trvá dostat se z dluhové pasti.
Belgie, dluh ∼110 % HDP: Nenápadný, ale velmi vážný problém ve středu Evropy. Belgie má dlouhodobé strukturální problémy, vysoké rozpočtové deficity kolem 4,5 % HDP, obrovský veřejný sektor rozdělený mezi Vlámsko a Valonsko a složitý politický systém, kde sestavit vládu trvá měsíce. Trhy ji dlouho braly jako malé Německo, ale v roce 2026 se dostala do hledáčku ratingových agentur – pokud nezahájí konsolidaci, hrozí jí snížení ratingu a růst úroků, což by spustilo dluhovou spirálu. Belgie ukazuje, že riziko není jen na jihu.
2.3 Další rizikové státy na hranici 100 % HDP
Španělsko, ∼101 % HDP: Podobně jako Itálie bojuje s vysokým strukturálním dluhem, nezaměstnaností mladých kolem 25 % a politickou nestabilitou. Zachraňuje ho však silný cestovní ruch, který v roce 2026 tvoří 13 % HDP, a příliv evropských fondů obnovy. Bez turismu by bylo na tom jako Itálie.
Portugalsko, ∼92,5 % HDP: Příběh úspěšné konsolidace. Z 130 % v roce 2014 srazilo dluh díky růstu, turismu, lákání digitálních nomádů, technologických firem, zahraničních investorů a přebytkovým rozpočtům. Kombinací rozumných škrtů a podpory ekonomiky dokázalo to, co se nedaří Francii. Ale je malá otevřená ekonomika závislá na Španělsku a Francii – při globálním šoku zůstává zranitelné.
3. Jak by se kolaps přenesl na Česko: Čtyři mechanismy nákazy, které udeří během týdnů
Pokud padne ekonomika jedné z nejvíce zadlužených zemí EU, důsledky se velmi rychle a tvrdě přenesou na ostatní členské státy včetně České republiky. V rámci eurozóny a celé EU jsou ekonomiky extrémně propojené. V roce 2010 stačilo Řecko s 2 % HDP EU, aby se otřásla celá eurozóna. Dnes mluvíme o Francii se 17 % HDP EU. Klíčové dopady a mechanismy, jakými by se krize šířila, by vypadaly následovně:
3.1 Bankovní krize a dominový efekt – propojenost dluhů:
Banky v ostatních evropských zemích, zejména v Německu a Francii, drží obrovské množství státních dluhopisů zadlužených zemí. Ve své rozvaze je považují za bezrizikové a nemusí na ně držet téměř žádný kapitál. Pokud by daná země vyhlásila platební neschopnost nebo restrukturalizaci, tyto dluhopisy ztratí hodnotu. Představte si, že německá Deutsche Bank nebo francouzská BNP Paribas drží za 40 miliard eur italských dluhopisů. Pokud Itálie řekne, že splatí jen 70 % (haircut 30 %), banky musí přes noc odepsat ztrátu 12 miliard eur. Jejich kapitál se propadne, musí přestat půjčovat firmám a domácnostem, úvěrový trh zamrzne. Úvěry v Česku, které financují matky Komerční banky, ČSOB, UniCredit, zdraží nebo zmizí. Přesně to se stalo po pádu Lehman Brothers v roce 2008 a po řecké restrukturalizaci v roce 2012. To je dominový efekt, kterého se ECB bojí nejvíc a proto drží program TPI.
3.2 Zdražení dluhů pro všechny – růst výnosů a ztráta důvěry:
Finanční trhy fungují na důvěře. Když padne velký hráč, investoři začnou v panice prodávat všechno, co jen trochu zavání rizikem. Říká se tomu flight to safety – útěk do bezpečí německých dluhopisů. Výnosy italských dluhopisů vyletí ze 4 % na 7 %, španělských ze 3,5 % na 6 %, a českých – i když jsme na 44 % HDP – z 5 % na 6,5 %. Proč i českých? Protože jsme malá otevřená ekonomika závislá na EU a investoři nás hází do jednoho pytle emerging markets EU. Aby si ostatní státy včetně ČR mohly na trhu půjčit, musí nabídnout mnohem vyšší úrok. Každé 1 % navíc znamená pro český rozpočet dodatečných 35 až 40 miliard korun ročně na úrocích – celý rozpočet ministerstva školství navíc jen na úroky. Peníze pak chybí na důchody, nemocnice či dálnice. Přesně to zažilo Španělsko a Itálie v roce 2011, kdy musely platit 6 až 7 % a byly na hraně kolapsu, dokud nepřišel šéf ECB Mario Draghi s větou whatever it takes a nezačal masivně nakupovat dluhopisy.
3.3 Ohrožení samotného eura – měnová nestabilita a zásahy ECB:
Pád velké ekonomiky by vyvolal spekulace o rozpadu eurozóny. Investoři by začali sázet na to, že se euro rozpadne a jižní státy zavedou vlastní měny – novou liru, frank. Euro by začalo prudce oslabovat vůči dolaru, třeba na 0,90 EUR/USD. Pro Česko, které dováží 80 % surovin v eurech a dolarech, by to znamenalo zdražení benzinu, plynu, elektroniky – novou inflační vlnu. Evropská centrální banka by musela spustit masivní záchranné programy a tisknout nové peníze na nákup dluhopisů padajícího státu, jako dělala v letech 2012 až 2022 v objemu bilionů eur. To s sebou nese riziko další dlouhodobé inflace, kterou pak odnesou úspory českých domácností. Stejný mechanismus, který způsobil inflaci 2022 až 2023 po pandemii.
3.4 Obchodní a hospodářská recese – výpadek poptávky:
Nejvíce zadlužené státy jsou zároveň obrovskými spotřebitelskými trhy s 200 miliony lidí. Pokud jejich ekonomika zkolabuje a zchudne, přestanou nakupovat zboží z ostatních zemí. Česká republika je extrémně závislá na exportu do Německa a západní Evropy. Vyvážíme 80 % exportu do EU a třetinu jen do Německa. Pokud německé automobilky neprodají auta ve Francii a Itálii, okamžitě omezí výrobu v Mladé Boleslavi, v Kvasinách, v Nošovicích. Subdodavatelé v Moravskoslezském a Středočeském kraji přijdou o zakázky. Během 3 až 6 měsíců se to projeví jako růst nezaměstnanosti v Česku, pokles mezd a propad HDP o 2 až 3 %. Přesně to se stalo v roce 2009 po pádu Lehman a v roce 2012 po řecké krizi.
Pro běžného občana v ČR by to znamenalo: růst nezaměstnanosti kvůli problémům exportních firem, tlak na úsporná opatření české vlády – zvyšování daní, škrty v rozpočtu, protože státní dluh by se kvůli vyšším úrokům výrazně prodražil – a znehodnocení úspor a investic na finančních a akciových trzích.
4. Proč nehrozí kolaps zítra, ale riziko je vysoké?
Důvodem, proč tyto země zatím drží, je Evropská centrální banka. Funguje jako zachránce poslední instance – nakupuje dluhopisy těchto států, čímž uměle stlačuje jejich úroky dolů, aby se nezhroutily. Programy APP, PEPP a TPI drží jižní Evropu nad vodou. Kdy by mohl kolaps nastat? Pokud by v Evropě udeřila hluboká recese, přišel další globální šok – geopolitický konflikt na Blízkém východě, energetická krize – a investoři by ztratili důvěru, že Francie nebo Itálie dokážou dluhy někdy splatit. V ten moment by úroky vyletěly tak vysoko, že by státy nebyly schopné refinancovat staré závazky a musel by zasáhnout krizový fond ESM, případně dojít k restrukturalizaci.
Žijeme v provázaném světě. S Íránem neválčíme, ale válka nás ovlivňuje. Stejně tak pokud by se USA nebo Francie dostaly do platební neschopnosti, dopadne to i na nás. Cynický člověk by řekl, že čím zodpovědnější budeme, tím větší je šance, že se po nás bude chtít, abychom byli zodpovědní i za někoho jiného, jako se to stalo Němcům, které stály záchrany Řecka stovky miliard.
5. Jak z toho ven a existuje úspěšný příklad?
Situaci lze řešit, ale vyžaduje kombinaci politické odvahy, reforem a spolupráce. Neexistuje zázračné tlačítko, úspěšná řešení stojí na čtyřech pilířích.
Zaprvé strukturální reformy – zvýšení výkonu ekonomiky. Dluh se nejlépe splácí, když ekonomika roste. Důchodová reforma podle věku dožití, bez níž stárnoucí populace položí rozpočty. Zpružnění trhu práce po vzoru Dánska a flexicurity, což pomůže mladým v Itálii a Španělsku najít práci a platit daně. Snižování byrokracie a digitalizace státní správy, což přitáhne investice.
Zadruhé inteligentní konsolidace – škrty, které nebolí růst. Rušení neefektivních dotací na fosilní paliva nebo neefektivní agrosektor, zeštíhlení státu tam, kde nahradí digitalizace a AI, cílená sociální pomoc místo plošných příspěvků pro všechny.
Zatřetí investice do budoucnosti – vzdělávání a věda, technické obory, infrastruktura a levná energetika – jádro, OZE – a digitalizace průmyslu, což sníží náklady firmám.
Začtvrté striktní vymáhání evropských pravidel – reforma Paktu stability a růstu, pravidla 60 % dluh a 3 % deficit musí být flexibilní v krizi, ale nekompromisní v růstu, a finanční sankce a podmíněnost dotací, když stát odmítá ozdravit finance.
Existuje úspěšný příklad? Ano, Irsko nebo Portugalsko. Portugalsko bylo v roce 2011 na dně, muselo přijmout mezinárodní pomoc. Kombinací škrtů, podpory turismu, lákání zahraničních investorů včetně technologických nomádů a reformy trhu práce srazilo dluh o desítky procent HDP a dnes hospodaří s přebytkem. To je cesta i pro Francii a Itálii, pokud budou mít odvahu.
Až k tomu dojde, čekají nás zajímavé časy v nejhorším slova smyslu. Bankroty a krize nejsou hezké. Ale pokud nebudeme úplně hloupí, mohli bychom se k nějakému oddlužení přidat také. Nezbývá než čekat, která kostka domina spadne první. Ta naše to nebude. Ale až začnou padat, naše padne s nimi. Pak nás nikdo za odpovědnost nepochválí a nikdo nám za ni nic nedá.
Český reportér 10.11.2026, 08:00h / Michal Malý, obrázky AI