Úvěrová past: Proč je další půjčka hazard
Sjednat si v dnešní době finanční injekci nebyl nikdy jednodušší úkol. Stačí pár kliknutí v mobilní aplikaci nebo rychlé vyplnění krátkého online formuláře a peníze můžete mít již za několik minut přímo na svém bankovním účtu. Tento zdánlivý komfort však v sobě skrývá obrovské riziko. Vidina snadno dostupných financí totiž často zatemní racionální uvažování a spotřebitelé se bezhlavě vrhají do závazků, které jim následně dokážou zničit celý život. Rychlá půjčka je často past s budoucí exekucí. Aktualizováno 25.9.26, 8,00h.
Pokud uvažujete o tom, že řešení vaší finanční sutuace je rychlá půjčka – a to zejména od nebankovní organizace –, měli byste být mimořádně obezřetní. V české legislativě sice existuje silný právní nástroj, který má spotřebitele chránit, avšak v reálné praxi na něj nelze stoprocentně spoléhat jako na spolehlivou záchrannou síť. Tímto nástrojem je Zákon o spotřebitelském úvěru a jeho zásadní ustanovení vyjádřené v § 86.
Paragraf 86: Povinná brzda pro poskytovatele půjček
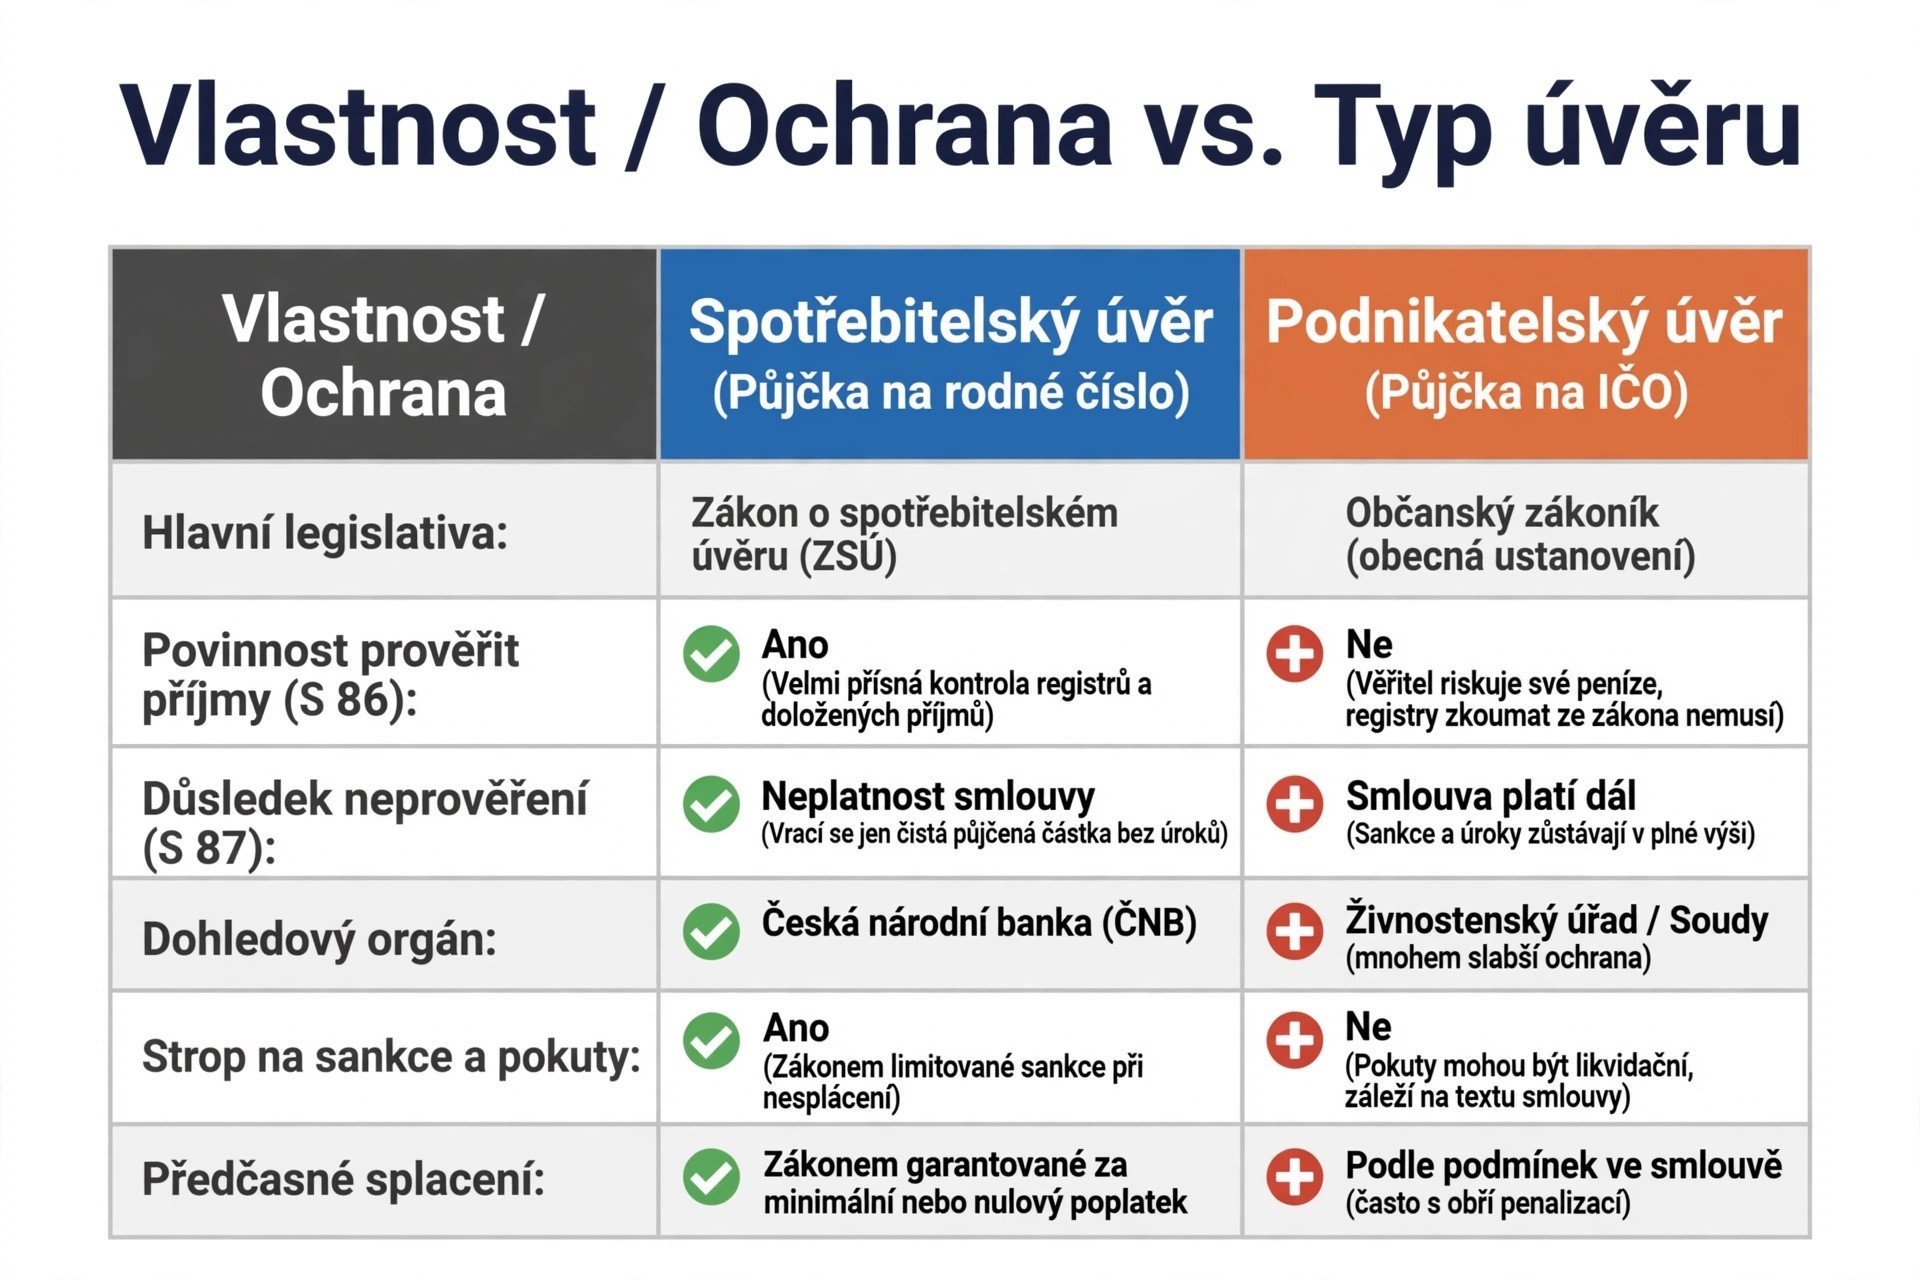
Ustanovení § 86 Zákona o spotřebitelském úvěru (ZSÚ) ukládá bez výjimky všem poskytovatelům úvěrů jasnou a přísnou povinnost: ještě před samotným uzavřením smlouvy musí důkladně a odpovědně posoudit úvěruschopnost daného spotřebitele.
V praktickém životě to znamená, že žádná banka ani nebankovní společnost nesmí schválit žádost o peníze naslepo. Poskytovatel musí jednat s tzv. odbornou péčí a bezpečně prověřit, zda budete schopni získané peníze reálně a řádně splácet podle dohodnutého harmonogramu.
Podle čeho vás banka nebo nebankovní společnost prověřuje?
- Příjmy a výdaje: Poskytovateli nestačí pouze informace o tom, kolik měsíčně vyděláváte. Musí zkoumat vaše čisté příjmy až po odečtení reálných životních nákladů, plateb za nájem a všech ostatních stávajících finančních závazků.
- Úvěrová historie a registry dlužníků: Finanční společnosti mají povinnost nahlížet do oficiálních registrů (BRKI, NRKI, SOLUS). Zde zjišťují, zda již někde nedlužíte nebo zda jste se v minulosti neopozdili se zaplacením splátky.
- Celková hodnota majetku: Poskytovatel bere v úvahu celkovou finanční situaci žadatele tak, aby nově poskytnutý úvěr nevedl k okamžitému osobnímu bankrotu.
Základní pravidlo stanovené zákonem hovoří naprosto jasně: Pokud má poskytovatel jakékoliv důvodné pochybnosti o tom, že budete schopni úvěr řádně splácet, nesmí vám půjčku vůbec poskytnout.
Co se stane, když poskytovatel zákon poruší?
Pokud vám finanční instituce přece jen půjčí peníze, aniž by předtím řádně prověřila vaše skutečné příjmy a nahlédla do registrů (například schválí úvěrovou žádost člověku, který se prokazatelně nachází v exekuci nebo nemá žádný oficiální trvalý příjem), dopouští se tím závažného porušení platných zákonů.
Podle navazujícího § 87 ZSÚ je v takovém případě celá smlouva o spotřebitelském úvěru od počátku neplatná. Důsledky pro nepoctivého poskytovatele bývají poměrně drastické, což má sloužit jako odstrašující příklad pro celý trh:
- Ztráta nároku na úroky a poplatky: Poskytovatel přichází o veškerý svůj zisk. Smlouva se automaticky transformuje na zcela bezúročnou.
- Vrácení pouze jistiny: Spotřebitel je povinen vrátit pouze tu částku, kterou si reálně půjčil (tedy jistinu), a to v přiměřené době, kterou v případě sporu určuje až soud podle reálných možností dlužníka.
Tento legislativní bič na nepoctivé poskytovatele vedl v minulých letech k masivnímu pročištění českého trhu. Tisíce pochybných nebankovních firem a lichvářských subjektů musely svou činnost ukončit, protože nedokázaly splnit přísné licencování a podmínky stanovené Českou národní bankou.
Proč ani přes přísný zákon nesmíte na ochranu spoléhat?
Na první pohled se může zdát, že zákon myslí na všechna rizika a ty jsi v naprostém bezpečí. To je však nebezpečná iluze. Každá neuvážená rychlá půjčka, zejména od nebankovních společností, s sebou nese obrovské nástrahy, před kterými tě žádný paragraf plně neuchrání.
Trik s IČO: Stačí jedno políčko a přicházíte o ochranu
Zákon o spotřebitelském úvěru chrání výhradně spotřebitele – tedy soukromé fyzické osoby, které si půjčují peníze pro své osobní potřeby. Jakmile však v žádosti zaškrtnete políčko, že si půjčujete jako živnostník (na IČO), veškerá zákonná ochrana kompletně padá.
Nebankovní společnosti tohoto právního rozdílu často zneužívají. Nabízejí agresivní „rychlé podnikatelské půjčky“, u kterých registry dlužníků kontrolovat nemusí. Pokud takovou smlouvu podepíšete, ustanovení § 86 pro vás neplatí a vy se ocitáte v právním vakuu s hrozbou obřích sankcí. Soud sice může v některých specifických případech posoudit, že jste byli fakticky stále spotřebitelem (pokud jste si půjčili na ryze soukromou věc), jde ale o výjimku, nikoliv pravidlo.
Šedá zóna a riziko úvěrového podvodu při zkreslení příjmů
Někteří lidé v těžké finanční tísni ve snaze získat peníze své reálné příjmy v žádostech úmyslně nadhodnocují nebo dokonce falšují potvrzení od zaměstnavatele. Pokud poskytovateli doložíte zfalšované podklady a on vám na jejich základě peníze půjčí, nemůžete se následně domáhat neplatnosti smlouvy kvůli porušení § 86.
Naopak se sami vystavujete obrovskému riziku trestního stíhání. Podle § 211 trestního zákoníku se jedná o úvěrový podvod, za který hrozí trest odnětí svobody až na 2 roky.
Psychologická past nebankovních úvěrů a sankční spirála
Nebankovní organizace sice podléhají stejnému zákonu jako bankovní domy, ale jejich finanční produkty, mezi něž patří i rychlá půjčka, bývají často postaveny na rizikovějších klientech. Schvalovací procesy mají nastavené na samé hraně zákona. Úrokové sazby a zejména sankce za pozdní splacení bývají nastaveny na legálním maximu.
Stačí jedna jediná zapomenutá nebo opožděná splátka a okamžitě se roztočí nemilosrdný kolotoč upomínek, smluvních pokut a poplatků za vymáhání, který dlužníka bleskově dostane do nezvladatelné exekuční spirály.
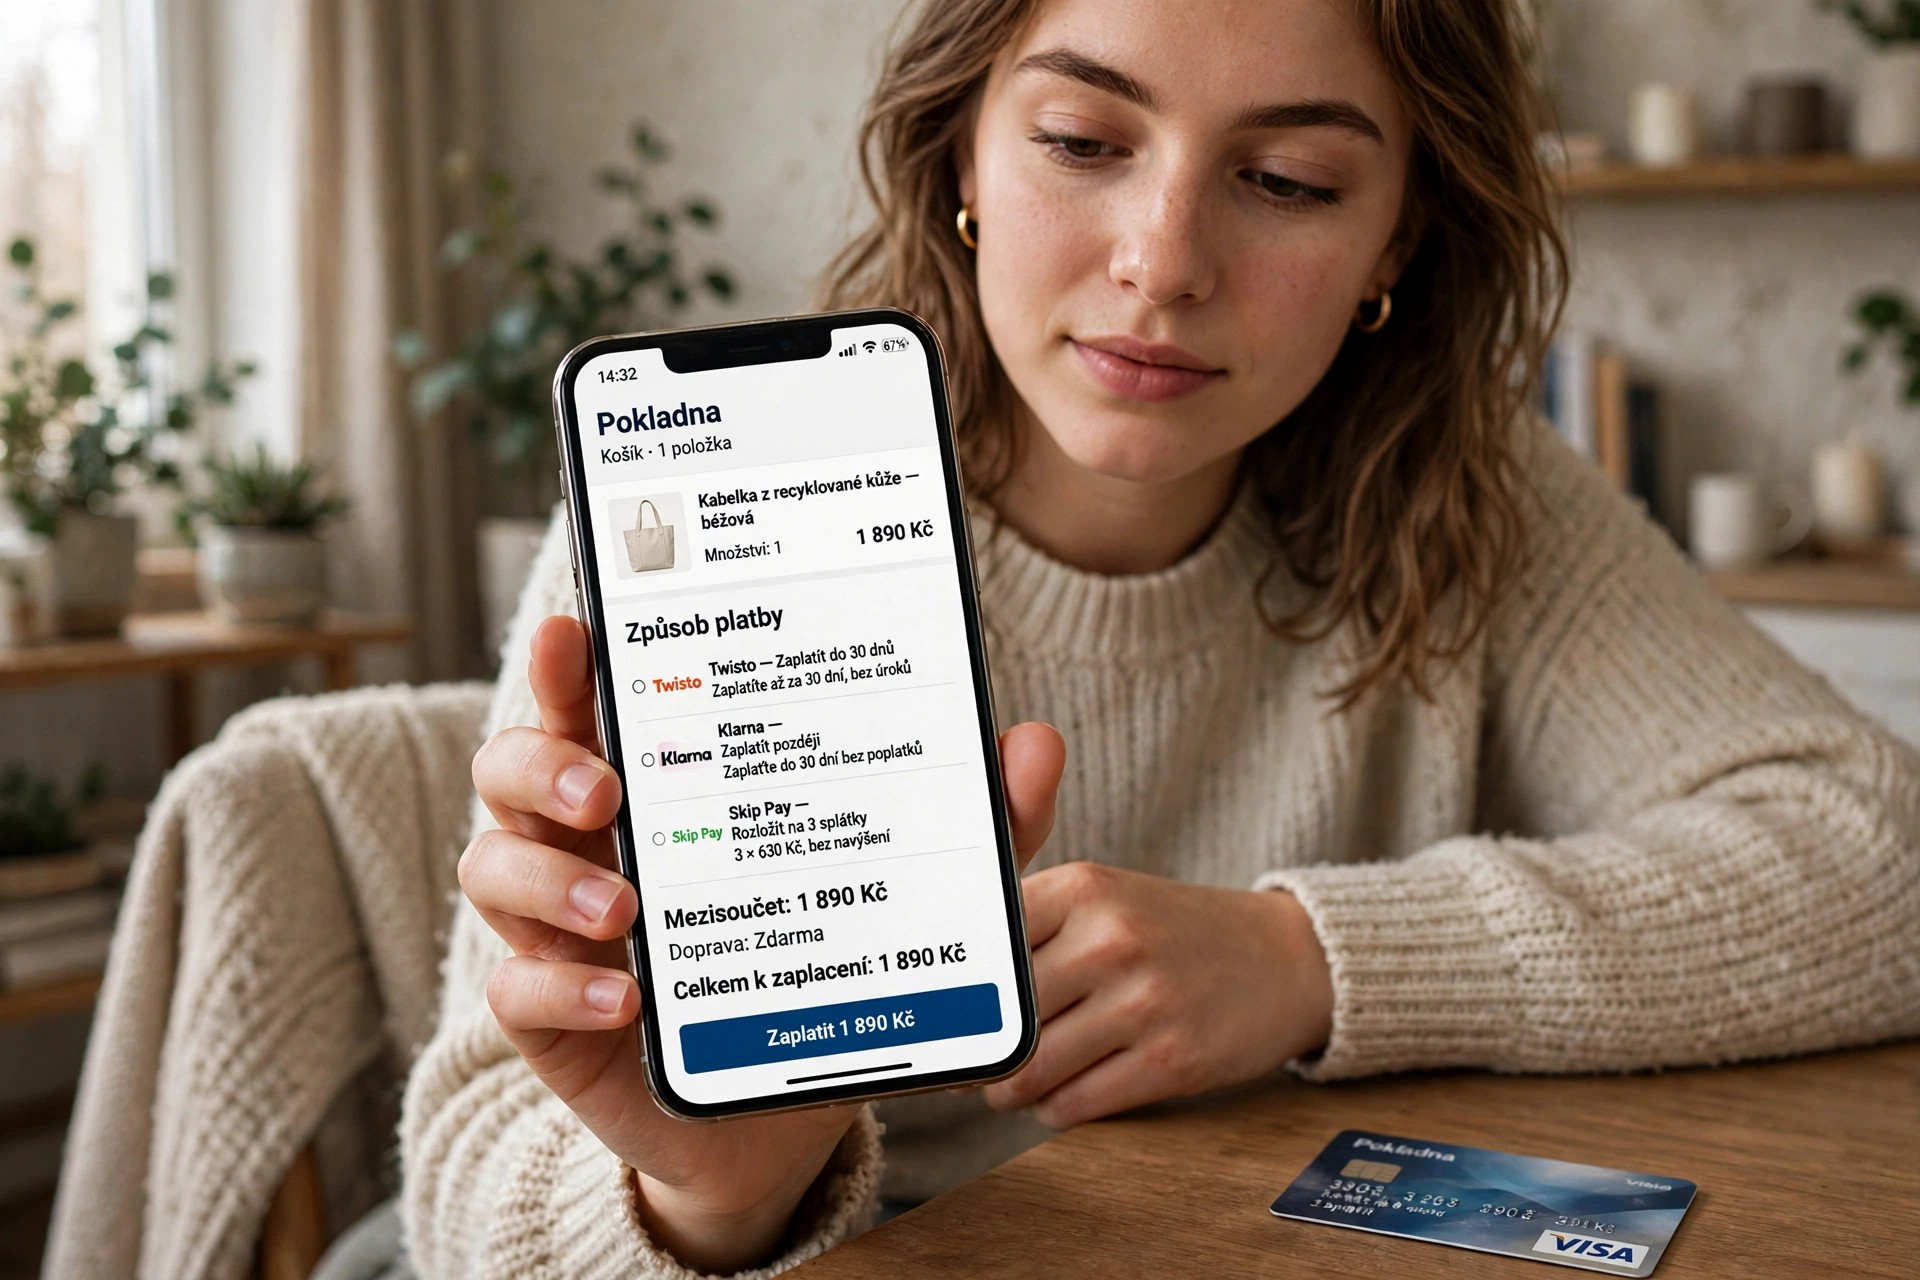
BNPL platby: Nenápadná past v podobě „Kup teď, zaplať později“
Zatímco starší generace riskovaly především s klasickými nebankovními mikropůjčkami, dnešní mladí lidé padají do dluhových pastí mnohem elegantněji. Fenomén BNPL (Buy Now Pay Later) neboli odložené platby (služby typu Skip Pay, Twisto nebo Klarna) se stal běžnou součástí většiny moderních e-shopů.
Nákupní tlačítko „Kup teď, zaplať za 30 dní“ působí velmi nevinně. Obchody ho často prezentují jako bezplatný zákaznický benefit, nikoliv jako úvěrový produkt. Z právního hlediska se však u těchto služeb velmi často jedná o specifickou formu spotřebitelského úvěru. Ta je sice při včasném splacení bezplatná, ale podléhá přísné regulaci.
Proč jsou odložené platby tak rizikové?
- Ztráta kontroly nad výdaji: Nákupní proces je tak hladký a rychlý, že lidé velmi snadno ztrácejí přehled o tom, kolik drobných částek dluží napříč různými internetovými obchody.
- Psychologický trik: Lidský mozek nevnímá odloženou platbu jako skutečný dluh, ale pouze jako odložení drobnohledného problému na příští měsíc.
- Drastické sankce při prodlení: Pokud termín splatnosti minete třeba jen o jediný den, původně bezplatná služba se okamžitě překlopí do režimu s vysokými smluvními pokutami a úroky z prodlení. Pro mladého člověka bez finanční rezervy je to často první krok směřující k exekuci.
Jak funguje úvěrová realita v praxi? Příklad platformy Zonky
Abychom lépe pochopili, jak přísně dnes tato legislativní pravidla v praxi fungují, podívejme se na známou platformu Zonky. Ta do povědomí české veřejnosti vstoupila s romantickým heslem „Lidé půjčují lidem“ jako tzv. P2P (peer-to-peer) portál, kde se na první pohled zdálo, že běžná pravidla přísných institucí neplatí. Realita je však čistě korporátní a plně podřízená platnému zákonu.
Právní pozadí a schvalování úvěrů
Zonky již dávno není komunitním nadšeneckým projektem. Výhradním provozovatelem a poskytovatelem úvěrů je dnes plně licencovaná banka Air Bank a.s.. To znamená, že když žádáte o půjčku na platformě Zonky, vztahuje se na vás úplně stejná zákonná povinnost prověření úvěruschopnosti podle § 86 ZSÚ jako u jakékoliv jiné banky.
Pokud máte záznam v registru dlužníků nebo nedostatečný trvalý příjem, schvalovací algoritmus vás nekompromisně odmítne. Žádný soucitný člověk vám na základě vašeho dojemného „příběhu“ peníze ručně neschválí.
Jak funguje investiční strana u P2P portálů?
Pokud do celého systému vstoupíte z druhé strany – tedy jako investor, který chce zhodnotit své volné úspory tím, že bude lidem půjčovat –, mechanika funguje podle přesně daných pravidel:
- Nekupujete si dluh konkrétního člověka: Investor nikdy neuzavírá přímou úvěrovou smlouvu s dlužníkem. Úvěr poskytne výhradně Air Bank a vy si od ní kupujete pouze tzv. participaci (podíl) na této pohledávce. Získáváte tak právo na část peněz, které dlužník bance postupně splatí.
- Vše řídí automatický algoritmus: Staré časy, kdy si investoři na tržišti ručně vybírali, komu přispějí na opravu auta nebo novou kuchyň, jsou již minulostí. Manuální tržiště bylo zrušeno a motto Lidé půjčují lidem už neplatí. Dnes vaše peníze spravuje plně automatizovaný systém (Zonky Rentiér). Vy vložíte finance a algoritmus je roztříští do stovek drobných částí (ideálně do 400 až 500 různých úvěrů).
- Matematika rizika a výnosu: Tato masivní diverzifikace efektivně chrání investované peníze. Pokud několik dlužníků z těch pěti set přestane splácet, ostatní dlužníci to svými pravidelnými splátkami pokryjí. Po odečtení rizikových odpisů a poplatku platformě za správu (kolem 2,2 % ročně) zbývá investorovi čistý cílený výnos zhruba 3 % až 5 % p.a.
- Vymáhání na klíč: Pokud dlužník přestane své závazky splácet, investor sám nic neřeší. Celý proces upomínání, zesplatnění úvěru i případné exekuce řeší přímo Air Bank se svými právníky.
Z pohledu investora jde tedy o vysoce regulovaný a automatizovaný produkt, kde je riziko rozprostřeno. Z pohledu dlužníka jde však stále o tvrdý a nekompromisní spotřebitelský úvěr, kde se sebemenší chyba při splácení tvrdě trestá.
Před podpisem úvěrové smlouvy: Třikrát měř, jednou podepisuj
Zákon o spotřebitelském úvěru a jeho paragraf 86 sice odřízly z českého trhu ty nejhorší kriminální živly, ale před vlastním neuváženým rozhodnutím vás žádná legislativa neochrání. Posuzování finančního zdraví ze strany bank a nebankovních společností je často pouze chladný matematický výpočet. To, že vám počítačový systém půjčku posvětí a schválí, ještě neznamená, že pro vás nebude v budoucnu znamenat obrovský životní stres a riziko exekuce.
Před každým podpisem jakékoliv úvěrové smlouvy si vždy položte tyto zásadní otázky:
- Je věc, na kterou si chci půjčit, skutečně nezbytná pro můj život nebo obživu?
- Mám dostatečnou finanční rezervu pro případ, že na tři měsíce zcela ztratím příjem?
- Nepůjčuji si peníze pouze na splátku jiné, starší půjčky? (To je přímá cesta do nebezpečné dluhové spirály a jisté exekuce).
Půjčka může být dobrý sluha, ale bývá extrémně zlý pán. Pokud nemusíte, nikdy si nepůjčujte. A pokud už půjčku nezbytně potřebujete, podrobně čtěte každé slovo ve smlouvě a nikdy nepodepisujte nic pod časovým tlakem nebo s vidinou snadno získaných peněz bez kontroly registrů.
Český reportér 25.9.2026, 08,00h / Michal Malý, obrázky AI