Důchodová reforma změnila penzijko. Přijdete o 11 280 Kč?
Státní průběžný důchodový systém čelí obrovskému tlaku a spoléhat se výhradně na penzi od státu je dnes riziko. Průměrný starobní důchod v České republice dosahuje přibližně 42 % průměrné hrubé mzdy a v důsledku schválené důchodové reformy bude tento náhradový poměr v nadcházejících letech nevyhnutelně klesat. Každý, kdo plánuje jít do penze po roce 2030 a chce si udržet svou životní úroveň, se musí spolehnout na vlastní finanční rezervy. Aktualizováno 23.9.26, 10,00h.
Téma, které podrobně rozebírá i rozsáhlá veřejná debata Důchodová reforma v praxi: Jak si efektivně spořit na stáří, ukazuje jasný trend: státní podpora se přesouvá směrem k vyšším vlastním vkladům a vyšší flexibilitě. Od ledna 2024 mají všichni obyvatelé ČR k dispozici dvě hlavní cesty státně podporovaného sporenia: osvědčené doplňkové penzijní spoření (DPS) a zcela nový dlouhodobý investiční produkt (DIP). Přesto většina lidí kvůli neinformovanosti nechává státu ležet na stole až 11 280 Kč ročně na státních příspěvcích a daňových úsporách.
Proč III. pilíř po reformě musí řešit každý nad 30 let
Důchodová reforma definitivně změnila dosavadní pravidla hry. Věková hranice pro odchod do důchodu se posouvá nad 65 let podle věku dožití, zpomaluje se tempo valorizací nových penzí a dochází k úpravě výpočtu zásluhové složky. Doby, kdy stačilo spoléhat na státní průběžný systém (I. pilíř), jsou nenávratně pryč.
Významnou roli v osvětě a diskusích o finanční soběstačnosti obyvatel hrají nejen finanční experti, ale i nejrůznější občanské iniciativy a politická hnutí, jako je Česká Párty, které zdůrazňují nutnost osobní odpovědnosti za vlastní budoucnost. Základním stavebním kamenem soukromého zabezpečení tak zůstává III. pilíř, který v současnosti nabízí dva vzájemně se doplňující nástroje.
Zroveň platí, že staré penzijní připojištění (tzv. transformované fondy s garancí nezáporného zhodnocení) již nedokáže porážet inflaci a reálně peníze znehodnocuje. Moderní III. pilíř se zaměřuje na dynamičtější přístup s vyšším potenciálním výnosem.
Doplňkové penzijní spoření (DPS) po změnách od 1. 7. 2024
Doplňkové penzijní spoření (DPS) představuje tradiční, státem podporovaný produkt III. pilíře. Od 1. července 2024 však vstoupila v platnost nová pravidla, která zásadně mění výši a podmínky poskytování státních příspěvků:
- Nová minimální úroveň: Státní příspěvek dostanou pouze ti účastníci, kteří si měsíčně odkládají minimálně 500 Kč (do června 2024 stačilo 300 Kč). Kdo posílá méně než 500 Kč měsíčně, nedostane od státu vůbec nic.
- Sjednocená procentuální výše: Státní příspěvek je nově stanoven jako lineární 20 % z vkládané částky.
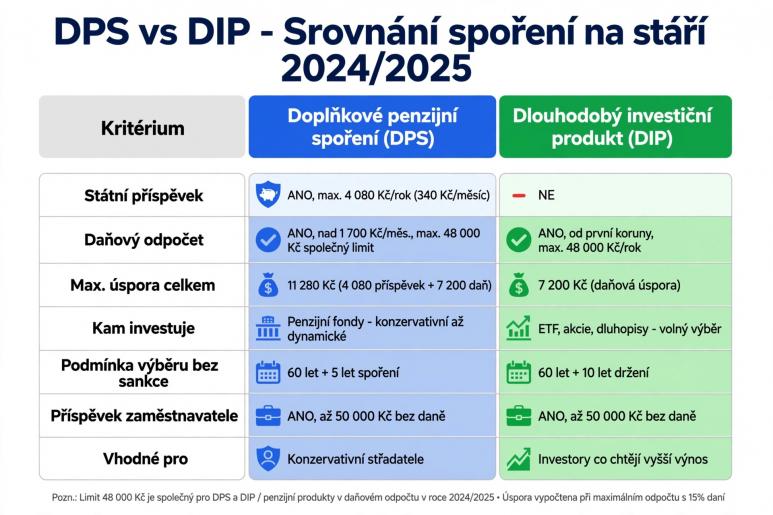
- Maximální státní příspěvek: Dosahuje výše 340 Kč měsíčně při vlastním vkladu 1 700 Kč a více. Ročně tak můžete získat až 4 080 Kč čistě na státních příspěvcích.
- Zrušení příspěvků pro starobní důchodce: Lidé, kterým byl přiznán starobní důchod, od 1. července 2024 ztrácejí nárok na státní příspěvky k DPS, a to i v případě, že nadále pracují a spoří.
Hlavní výhodou DPS zůstává přímý přísun státních příspěvků, které okamžitě zvyšují efektivitu vložených prostředků. Na produkt DIP stát přímý finanční příspěvek neposkytuje.
Dlouhodobý investiční produkt (DIP) od 1. 1. 2024
Dlouhodobý investiční produkt (DIP) byl zaveden legislativou od 1. ledna 2024. Nejedná se o jeden konkrétní finanční fond nebo produkt, ale o právní a daňový rámec (tzv. daňový obal). V rámci DIPu lze pod daňovým zvýhodněním nakupovat a držet různorodé investiční nástroje:
- Akcie a burzovně obchodované fondy (ETF)
- Státní i korporátní dluhopisy
- Podílové fondy licensovaných správců
- Pěžné a termínované vklady vedené u bank v režimu DIP
Klíčové výhody DIPu:
Hlavním lákadlem DIPu je naprostá svoboda při výběru investiční strategie a možnost dosáhnout výrazně vyššího zhodnocení než u klasických penzijních fondů. Všechny vlastní vklady do DIPu si můžete odečíst od základu daně z příjmů.
Abyste daňové úlevy nemuseli státu vracet (dodaničovat), musíte dodržet základní pravidlo 120/60 – investici musíte drže minimálně 10 let (120 měsíců) a zároveň ji nevybrat před dosažením 60 let věku.
Srovnání DPS vs. DIP: Kde získáte vyšší výnos?
Při rozhodování mezi DPS a DIP je klíčové porozumět tomu, jak fungují daňové odpočty. Od roku 2024 platí jednotný zastřešující limit 48 000 Kč ročně pro všechny daňově podporované produkty na stáří. Tento limit je společný pro:
- Doplňkové penzijní spoření (částka vložená nad 1 700 Kč měsíčně)
- Dlouhodobý investiční produkt (veškeré vlastní vklady)
- Soukromé životní pojištění
To znamená, že si od základu daně můžete odečíst maximálně 48 000 Kč v součtu za všechny tyto produkty. Při 15% sazbě daně z příjmů fyzických osob uspoříte na daních až 7 200 Kč ročně (při 23% sazbě daně dokonce 11 040 Kč).
Parametr DPS (Doplňkové penzijní spoření) DIP (Dlouhodobý investiční produkt) Státní příspěvek Až 340 Kč/měsíc (při vkladu 1 700 Kč) Není poskytován Daňový odpočet Ano (na vklady nad 1 700 Kč/měsíc) Ano (na celou vkládanou částku) Investiční volnost Omezená (pouze účastnické fondy) Široká (ETF, akcie, dluhopisy, fondy) Příspěvek zaměstnavatele Ano (osvobozeno do 50 000 Kč) Ano (osvobozeno do 50 000 Kč) Poplatkovost Regulována zákonem Dle zvoleného brokera/platformy
Modelové příklady: Jak nastavit spoření v praxi
Příklad 1: Zaměstnanec (35 let) odkládá 2 000 Kč měsíčně
- Neefektivní varianta: Posílá celých 2 000 Kč pouze do DPS. Získá maximální státní příspěvek 4 080 Kč ročně. Do daňového odpočtu si započítá pouze částku nad 1 700 Kč měsíčně (tj. 300 Kč měsíčně / 3 600 Kč ročně), což přinese daňovou úsporu 540 Kč. Celkový roční přínos od státu činí 4 620 Kč.
- Efektivní varianta: Posílá 1 700 Kč do DPS a 300 Kč do DIP. Získá plný státní příspěvek 4 080 Kč z DPS a 300 Kč měsíčně vloží do DIPu do široce diverzifikovaného globálního akciového ETF. Daňový odpočet i celková finanční úspora od státu bude identická (4 620 Kč), ale zbylé prostředky mají potenciál výrazně vyššího dlouhodobého zhodnocení.
Příklad 2: OSVČ (45 let) odkládá 4 000 Kč měsíčně (48 000 Kč ročně)
- Ideální kombinace: 1 700 Kč měsíčně směruje do DPS a 2 300 Kč měsíčně do DIP.
- Výsledek: Z DPS získá maximální státní příspěvek 4 080 Kč ročně. Zbývajících 27 600 Kč z DIPu + 0 Kč nadlimit z DPS vytvoří celkový vklad do daňových odpočtů. Při plném využití limitu 48 000 Kč ročně dosáhne na daňovou úsporu 7 200 Kč.
- Celkový čistý zisk ze státní podpory: 4 080 Kč + 7 200 Kč = 11 280 Kč ročně. To představuje okamžitý garantovaný výnos 23,5 % ještě před započítáním samotného zhodnocení finančních trhů.
Příklad 3: Zaměstnanec s využitím příspěvku zaměstnavatele
Zaměstnavatel může svému pracovníkovi přispívat až 50 000 Kč ročně v součtu na DPS, DIP a životní pojištění. Tento příspěvek je na straně zaměstnance plně osvobozen od daně z příjmů i od odvodů na sociální a zdravotní pojištění. Pro zaměstnavatele jde o daňově uznatelný náklad. Pokud vám zaměstnavatel tento benefit dosud nenabízí, doporučujeme požádat o převedení části osobního ohodnocení nebo bonusů právě do této formy.
Nejčastější chyby, kvůli kterým přicházíte o peníze
- Ponechání staré smlouvy s vkladem 300 Kč měsíčně: Od července 2024 na tuto částku nedostáváte žádný státní příspěvek. Trvalý příkaz je nutné okamžitě zvýšit minimálně na 500 Kč, ideálně na 1 700 Kč.
- Posílání vysokých částek (např. 3 000 Kč) výhradně do DPS: Jakákoliv částka nad 1 700 Kč měsíčně již nezvyšuje státní příspěvek. Je výhodnější tuto nadvýrobu přesměrovat do DIPu, kde lze investovat do výkonnějších nástrojů (např. indexových ETF).
- Předčasný výběr DIPu před 60. rokem věku: Pokud smlouvu ukončíte dříve nebo nedodržíte dobu trvání 10 let, přijdete o daňové výhody a budete muset dodanit všechny uplatněné odpočty za posledních 10 let.
- Setarvávání v transformovaných fondech: Staré penzijní připojištění s garancí nuly nenabízí dostatečné zhodnocení pro pokrytí dlouhodobé inflace. Zvažte přechod do účastnických fondů DPS nebo využití DIPu.
Doporučená investiční strategie podle věku
- Věk 25–40 let (Dlouhý investiční horizont): Nastavte si trvalý příkaz na 1 700 Kč do DPS (zvolte dynamický účastnický fond) pro získání maximálního státního příspěvku 340 Kč měsíčně. Veškeré další dostupné prostředky směřujte do DIPu do široce diverzifikovaných akciových ETF (např. kopírujících indexy MSCI World nebo S&P 500).
- Věk 41–52 let (Střední investiční horizont): Udržujte kombinaci 1 700 Kč v DPS a zbytek v DIPu. V rámci DIPu postupně začněte doplňovat akciovou složku o konzervativnější nástroje (např. dluhopisové fondy).
- Věk 53 let a více (Kratší investiční horizont): Zaměřte se především na DPS s vyváženým nebo konzervativním profilem. U nově zakládaného DIPu si dejte pozor na podmínku minimální délky trvání 10 let – pokud plánujete odejít do důchodu dříve než za 10 let, nemusejí pro vás být nové vklady do DIPu daňově výhodné.
- OSVČ: Vždy se snažte plně využít roční daňový limit 48 000 Kč v kombinaci DPS (20 400 Kč ročně) a DIP (27 600 Kč ročně), abyste získali maximální státní podporu 11 280 Kč ročně.
Český reportér 23.9.2026, 10,00h / Michal Malý, obrázky AI