Hypotéky zdraží na 6 %: Bude 100 tisíc rodin schopno splácet?
Společnost Swiss Life Select spočítala, že rodinám, které si během covidu vzaly pětimilionovou hypotéku na 30 let s pětiletou fixací, vzroste splátka o 7 tisíc korun měsíčně. Místo původních 18,5 tisíce zaplatí nově 25,6 tisíce. Důvod je jednoduchý – v covidu se půjčovalo kolem 2 %, dnes banky nabízí 5,2 % a po pěti letech splácení dlužíte stále skoro 4,4 milionu. Alktualizováno 24.9.26, 8,00h.
Pokud sazby vystoupají až k 6 %, bude nárůst ještě tvrdší – téměř 11 tisíc korun měsíčně, tedy z 18,5 na 29,5 tisíce.
Hypotéky míří k šesti procentům. Splátky vyskočí o tisíce korun
Začátek září přinesl na hypotečním trhu obrat, na který se dlouho čekalo opačným směrem. Po jarním poklesu se úroky znovu vydaly vzhůru a dostaly se na nejvyšší hodnoty za poslední dva roky. Ještě v březnu se přitom zdálo, že zlevňování bude pokračovat. Průměrná nabídková sazba tehdy činila 4,89 procenta. Na začátku září už je to 5,51 procenta. Rozdíl 0,62 procentního bodu vypadá na první pohled nenápadně, v rodinném rozpočtu ale znamená 15 tisíc korun ročně navíc.
Nejde jen o číslo na webu banky. Letos končí fixace statisícům domácností, které si braly hypotéky v době dvouprocentních sazeb. Pro ně je návrat do reality skokový. Měsíční splátka jim vzroste o pět tisíc korun. A podle analytiků je to teprve začátek vlny, která potrvá až do roku 2028.
Ceník největší banky prolomil šest procent
Jako první sáhla k plošnému zdražení Česká spořitelna. Od 11. září zvýšila sazby u všech fixací nad jeden rok o tři desetiny bodu. Klient, který chce mít jistotu splátky na deset let, nově zaplatí 5,99 procenta. Kdo chce fixaci na patnáct let, je na 6,19 procenta, na dvacet let dokonce na 6,39 procenta.
Relativně nejlépe vycházejí krátké fixace do tří let. Spořitelna je drží na 5,39 procenta. Je to logika bank. Krátká fixace znamená, že klient se za dva nebo tři roky vrátí a banka s ním znovu vyjednává. U dlouhé fixace si banka musí cenu pojistit na deset let dopředu a v dnešní nejisté době je to drahé.
Pět a půl procenta jako nový průměr
Čísla České spořitelny nejsou výjimkou. Potvrzuje to Swiss Life Hypoindex, který každý měsíc sleduje nabídky většiny bank na trhu. Průměrná nabídková sazba hypoték do 80 procent hodnoty nemovitosti se na začátku září dostala na 5,51 procenta. Oproti srpnu stoupla o 0,09 bodu. Roste šestý měsíc v řadě, přestože Česká národní banka od poloviny června drží svou základní sazbu na 3,75 procenta.
Ještě v březnu byl Hypoindex na 4,89 procenta. Od té doby přidal 0,62 bodu. U modelové hypotéky 3,5 milionu korun se splatností 25 let to znamená posun měsíční splátky z 20 250 korun na 21 530 korun. Rozdíl 1 280 korun měsíčně, za rok 15 360 korun.
Vedle nabídkových sazeb existuje ještě realita podepsaných smluv. Tu měří Česká bankovní asociace. Průměrná realizovaná sazba v srpnu dosáhla pěti procent. Je o půl bodu nižší než nabídka, protože lidé aktivně vyjednávají a banky jim dávají individuální slevy. Právě proto dnes 25 až 33 procent klientů na konci fixace mění banku.
Proč hypotéky zdražují, když centrální banka sazby nezvedá
Na první pohled je to paradox. Centrální banka sazby nezvyšuje, a přesto hypotéky rostou. Vysvětlení je v tom, jak se cena hypotéky tvoří.
Česká národní banka určuje jen krátkodobou cenu peněz, takzvanou dvoutýdenní repo sazbu. Ta je nyní 3,75 procenta. Hypotéka se ale nefinancuje na dva týdny, ale na deset, patnáct, dvacet let. Banky si na ni musí půjčit na mezibankovním trhu za cenu, které se říká úrokový swap. A ta cena už půl roku roste, protože ji tlačí nahoru světové dění.
Prvním faktorem je geopolitika a ropa. Konflikt, který zablokoval Hormuzský průliv, vrátil cenu ropy nad sto dolarů za barel. Trhy se bojí návratu inflace a drží dlouhodobé sazby vysoko.
Druhým faktorem je obrovský hlad po penězích. Vyspělé země dnes dluží 61 bilionů dolarů a letos si potřebují půjčit dalších 18 bilionů. O stejné peníze se s nimi přetahují technologické firmy, které financují rozvoj umělé inteligence. Když je po penězích taková poptávka, jejich cena roste pro všechny.
Třetím faktorem je český státní dluh. Trhy dnes chtějí za český desetiletý dluhopis výnos přes pět procent. Dráž si v celé Evropské unii půjčují už jen Rumunsko, Polsko a Maďarsko. Dokonce i Řecko si půjčuje levněji než Česko. Růst výnosů státních dluhopisů se okamžitě propisuje do ceny peněz v celé ekonomice, tedy i do swapových sazeb, které určují cenu hypoték. Pětileté swapy, klíčové pro oblíbenou pětiletou fixaci, se pohybují kolem 3,9 procenta.
Pro banku je v takové situaci často jednodušší koupit bezpečný státní dluhopis s jistým výnosem než složitě prověřovat bonitu každého žadatele o hypotéku. Proto se cena hypoték odvíjí od dluhopisového trhu, ne od toho, co řekne vláda.
O hypotečních sazbách rozhodují finanční trhy a Česká národní banka. Přímý nástroj, jak je snížit, vláda nemá. Může je ovlivnit jen nepřímo. Když stát zvyšuje výdaje a zadlužuje se, odsává volné peníze z trhu a peníze pro soukromý sektor zdražují. Naopak pomoci může na straně nabídky, tedy podporou výstavby nových bytů. Podpora poptávky formou dotovaných hypoték by dostupnost bydlení ještě zhoršila.
Vlna refinancování, jakou Česko nezažilo
Letošní rok je zlomový. Podíl refinancování na celém hypotečním trhu vzrostl na 23,4 procenta. Do roku 2028 bude každý rok končit fixace u úvěrů v objemu kolem 534 miliard korun. Důvodem je změna chování klientů i bank.
Před pandemií bylo běžné fixovat úrok na deset let dopředu, protože sazby byly kolem dvou procent. Během posledních tří let se ale preference posunula ke tříletým a dokonce kratším fixacím. Lidé chtěli mít možnost rychle reagovat na pokles sazeb. Teď se jim to vrací v podobě nutnosti řešit hypotéku každé tři roky.
Nejcitelněji to dopadá na domácnosti, které si braly hypotéku v roce 2021. Tehdy byla průměrná sazba kolem dvou procent. Rodina, která si vzala 3,5 milionu na 25 let, platila měsíčně 14 833 korun. Pokud jí letos končí pětiletá fixace a bude refinancovat za 5,5 procenta, nová splátka bude kolem 21 500 korun. I po zohlednění toho, že za pět let už část jistiny splatila, je nárůst zhruba pět tisíc korun měsíčně. Za rok je to 60 tisíc korun, které zmizí z rodinného rozpočtu. Naopak mírnou úlevu pocítí klienti, kterým končí fixace z let 2022 a 2023, kdy byly sazby ještě výše než dnes.
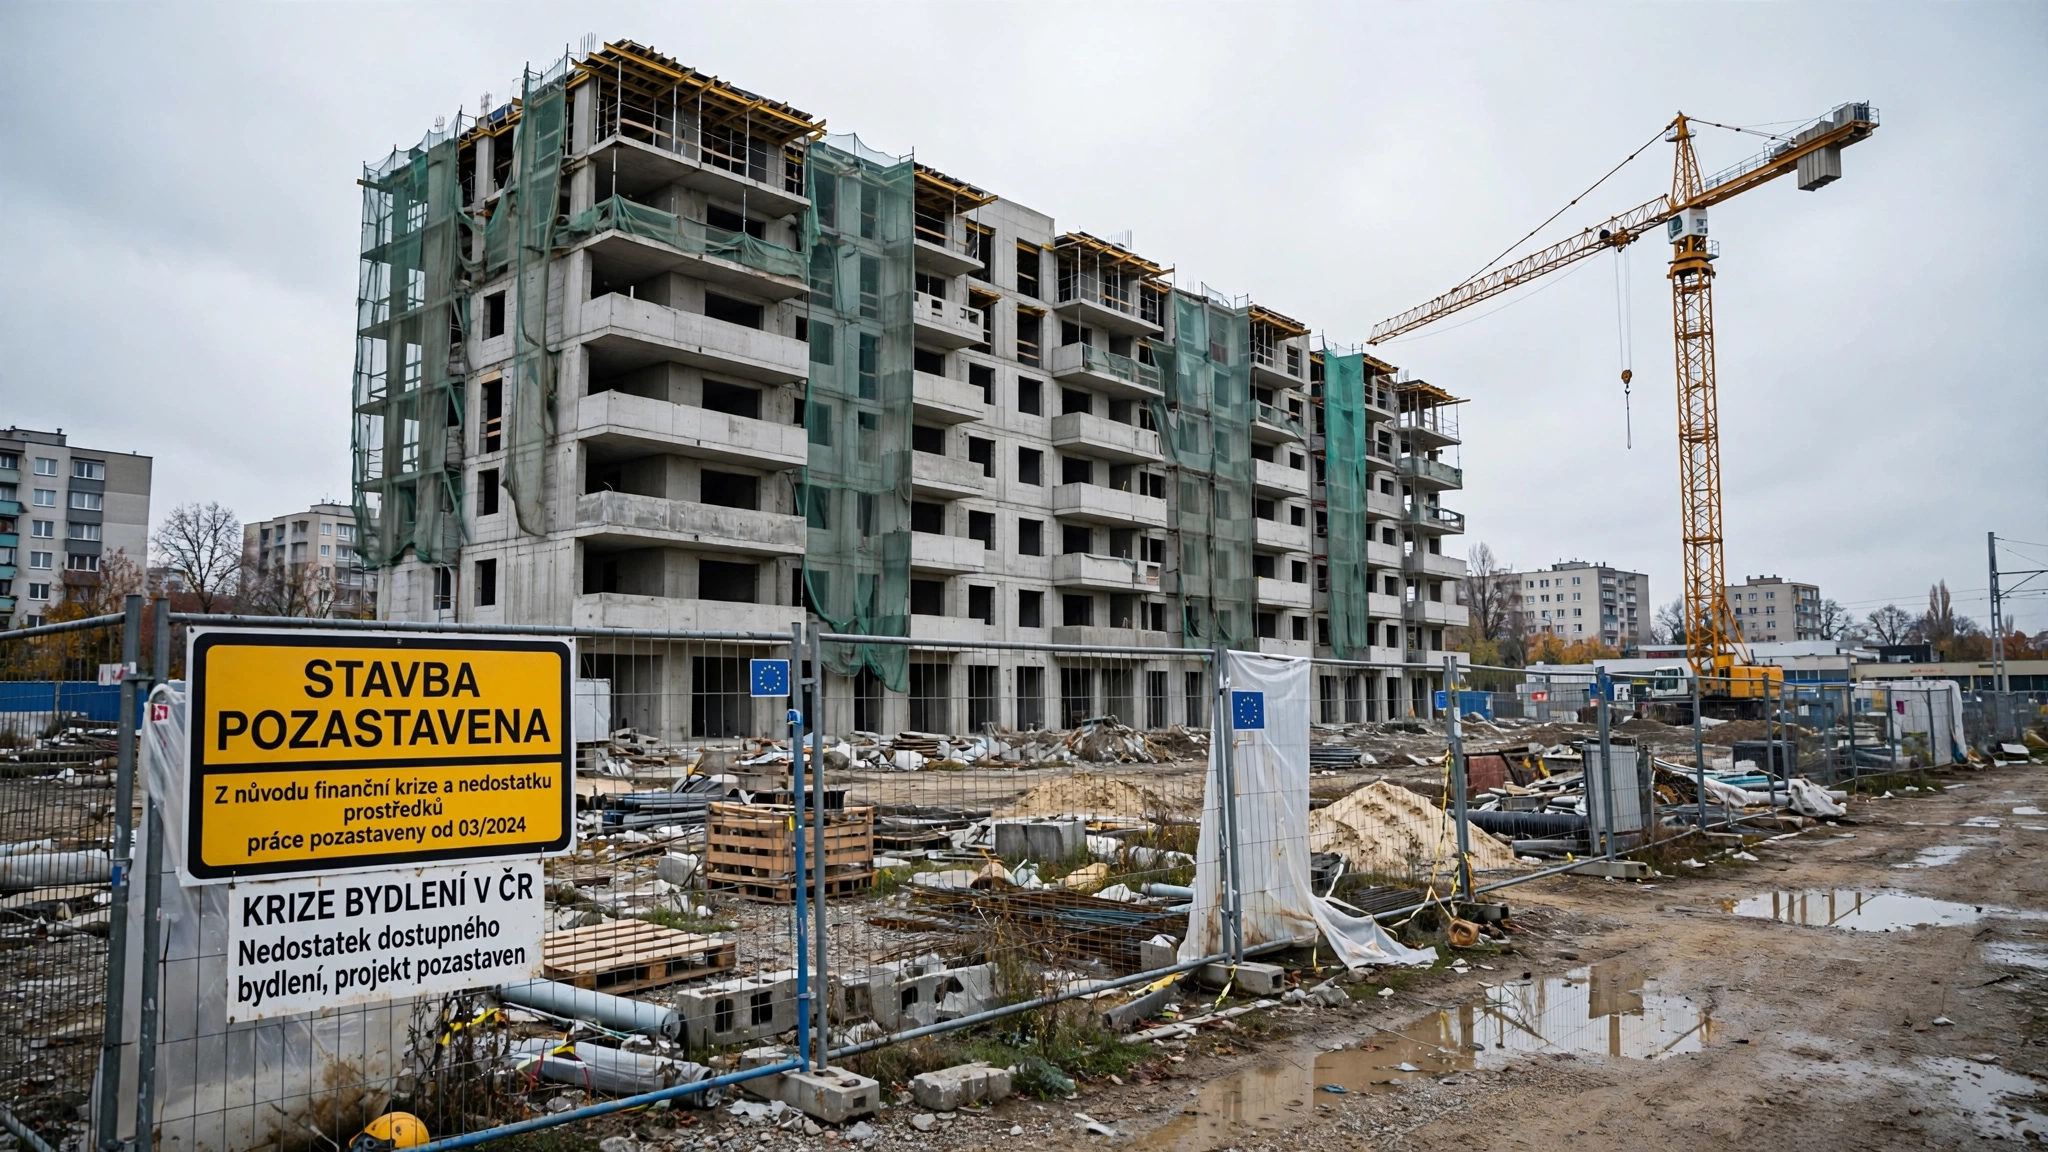
Krátká nebo dlouhá fixace
V současné situaci neexistuje univerzální rada. Volba fixace je sázkou na budoucí vývoj.
Krátká fixace na jeden až tři roky za 5,39 procenta dává smysl pro klienta, který věří, že se situace na trzích uklidní a dlouhodobé swapy klesnou. Umožní mu za dva roky refinancovat za lepších podmínek. Rizikem je, že pokud sazby neklesnou, bude znovu refinancovat za vysokou cenu a zaplatí další poplatky.
Delší fixace na deset až patnáct let za 5,99 až 6,19 procenta přináší jistotu. Domácnost ví, kolik bude platit do roku 2035 nebo 2040. Její výdaje jsou předvídatelné. Cenou za jistotu je přirážka zhruba šest desetin bodu oproti krátké fixaci.
Analytička Broker Consulting Michaela Pudilová k tomu říká, že kdo řeší konkrétní nemovitost, měl by vycházet hlavně z toho, jakou splátku bezpečně unese jeho rozpočet, a nespoléhat na rychlý obrat trhu.
Podzimní slevy letos nebudou
Podzim bývá na hypotečním trhu tradičně obdobím konkurenčního boje. Banky po prázdninách spouštějí akce a snaží se přetáhnout klienty. Letos se na výraznější slevy spoléhat nedá.
Tom Kadeřábek ze Swiss Life Select upozorňuje, že banky mohou část vyšších nákladů na financování nějakou dobu absorbovat ve svých maržích, ale nejsou charita a tento prostor není nekonečný. Jiří Sýkora ze stejné společnosti dodává, že podzim může být zajímavý pro klienty, kteří mají prostor nabídky porovnat a vyjednávat. Pokud se banky pustí do boje, mohou se objevit velmi zajímavé individuální podmínky.
Jinými slovy, plošné zlevnění ceníků nepřijde. Jediná cesta k nižší sazbě vede přes srovnání tří až čtyř bank a tvrdé vyjednávání s argumentem odchodu ke konkurenci. Prostor pro snižování sazeb je malý a podle Indexu hypotečních úvěrů od Broker Consulting mohou sazby v nejbližším období vzrůst o dalšího téměř půl bodu.
Éra dvouprocentních hypoték definitivně skončila. Letošní sazby se ustálily v pásmu kolem pěti procent a míří k šesti. O jejich výši nerozhoduje denní rozhodnutí centrální banky, ale cena dlouhodobých peněz na světových trzích. A ta zatím ukazuje jedním směrem, vzhůru.
Český reportér 24.9.2026, 08,00h / Michal Malý, obrázky AI