Efekt motýlích křídel: Trumpův neúspěch zlevňuje české hypotéky
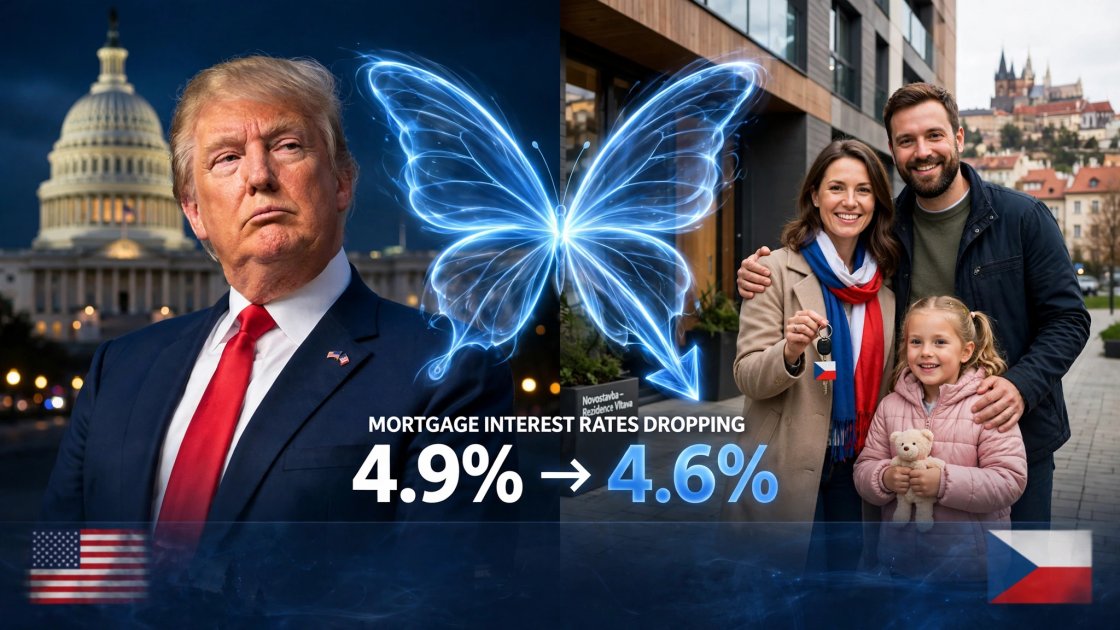
Cena tříletých peněz spadla z 4,9% pod 4,6% za týden. Pro rodinu s hypotékou 5 milionů to znamená úsporu 926 Kč měsíčně. Paradoxně za to nemůže ČNB, ale politický pat ve Washingtonu a oslabení Donalda Trumpa. Aktualizováno 6.11.26, 12,30h
Stalo se tak v době, kdy český hypoteční trh po měsících opatrného přešlapování marně vyhlížel výraznější zlevnění hypoték.
Celá situace v sobě však nese hluboký strukturální paradox. Za tímto pozitivním vývojem nestojí kroky, které by učinila Česká národní banka (ČNB), ani reforma veřejných financí či vládní hospodářská politika. Hlavním motorem zlevňování je politické dění v zámoří – konkrétně volební pat a oslabení Donalda Trumpa v USA.
V ekonomické teorii se tomuto jevu říká efekt motýlích křídel. Jak ve svém veřejném vyjádření upozornil známý ekonom Lukáš Kovanda: „Cena tříletých peněz pro banky v ČR na hypotéky výrazně klesá. Za týden klesla z více než 4,9 % p.a. k nynějším 4,6 %. A pokles pokračuje. Důvodem je nyní hlavně Trumpův volební debakl...“ V české politické realitě jde o nečekaný dar pro vládní koalici, která k tomuto úspěchu přišla, aniž by musela pohnout prstem. Lukáš Kovanda, Linkedin 4.11.26
Český hypoteční trh se po měsících letargie a opatrného přešlapování dočkal nečekaného impulsu.
Cena takzvaných tříletých peněz na mezibankovním trhu se během jediného týdne propadla z více než 4,9 % p.a. pod hranici 4,6 % a tento trend nadále pokračuje. Pro běžného českého zájemce o vlastní bydlení to znamená jediné: éra extrémně drahých úvěrů dostává trhliny a peníze na bydlení budou brzy dostupnější. Celá situace však v sobě nese hluboký strukturální paradox. Za tímto poklesem totiž nestojí kroky České národní banky, reforma veřejných financí ani domácí hospodářská politika. Hlavním motorem je politické dění na druhé straně Atlantiku – konkrétně volební oslabení Donalda Trumpa. Jak je možné, že politický pat ve Washingtonu určuje, kolik bude mladá rodina v České republice platit za třípokojový byt?
Spojení mezi výsledkem amerických voleb a měsíční splátkou rodinného domku na okrají Prahy, Brna či Plzně se může zdát na první pohled absurdní, možná až bizarní. Finanční svět jednadvacátého století je však dokonale propojeným systémem spojených nádob, kde národní hranice hrají v toku kapitálu jen podružnou roli. Když se na Wall Street změní politický a ekonomický sentiment, v Praze to s časovým odstupem několika týdnů pohne s cenami úvěrů. V ekonomické teorii se tomu říká efekt motýlích křídel. V české politické realitě se tomu říká „dar z nebes pro vládní koalici“, která k tomuto úspěchu přišla, aniž by musela pohnout prstem.
Kapitola I: V zákulisí dealingových desek. Co jsou „tříleté peníze“?
Abychom pochopili podstatu současného zlevňování, musíme nejprve opustit mýty, které kolem bankovního sektoru panují. Mezi veřejností je stále hluboce zakořeněná představa, že bankovní dům funguje jako klasická prvorepubliková záložna: vezme peníze, které si u ní běžní lidé uloží na běžné a spořicí účty, přidá k nim drobnou marži a ty samé peníze pak půjčí někomu jinému na stavbu domu.
V moderním finančním světě je však takový model z hlediska řízení rizik neudržitelný. Hypotéka je dlouhodobý, rigidní závazek – klient ji splácí dvacet, pětadvacet nebo třicet let. Naopak peníze na spořicích účtech jsou vysoce likvidní; klienti je mohou pod vlivem paniky nebo výhodnější nabídky konkurence vybrat během několika vteřin prostřednictvím internetového bankovnictví. Pokud by banka kryla dlouhodobé hypotéky těmito „krátkými“ penězi, vystavovala by se obrovskému riziku liquidity crunche.
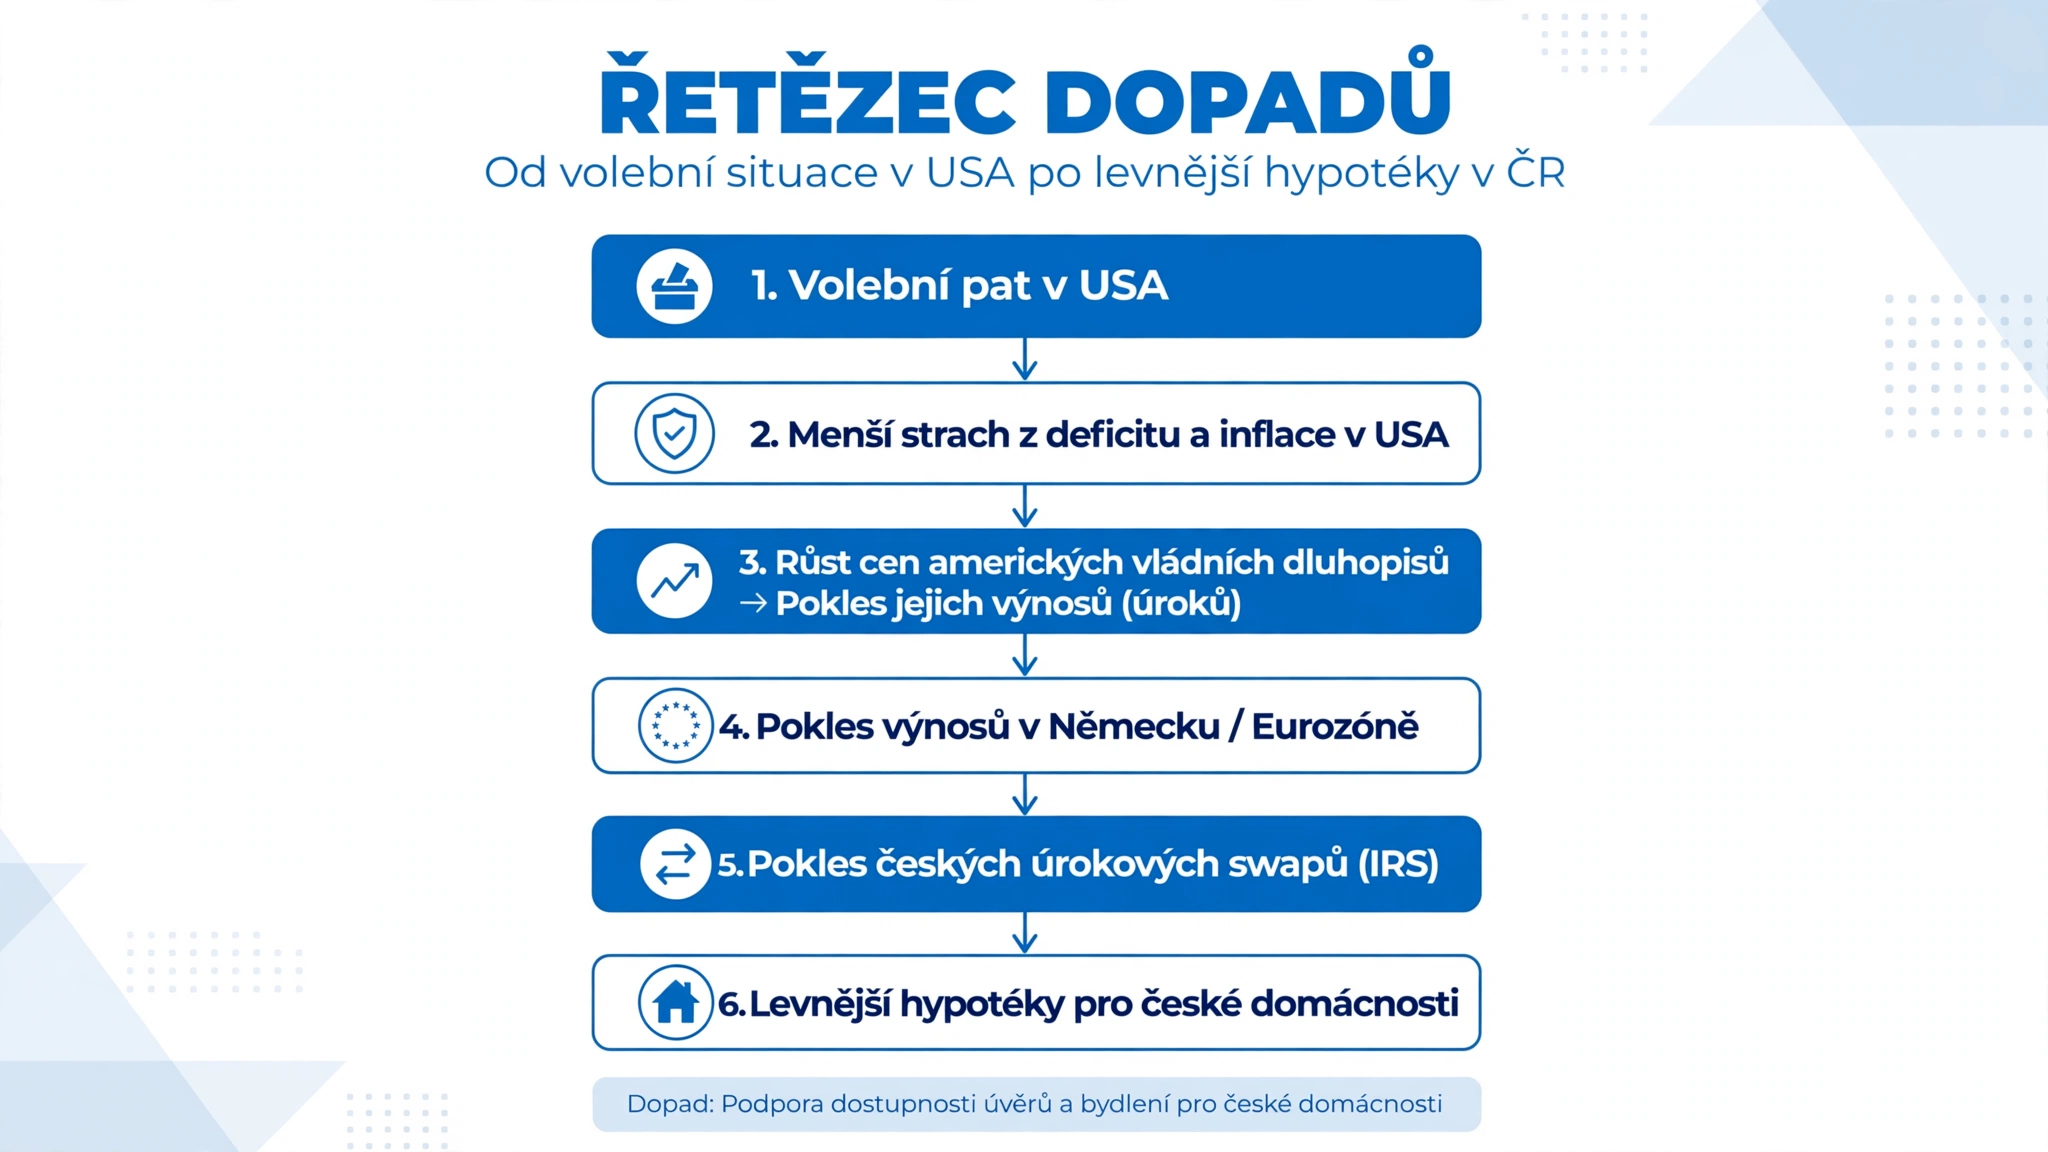
Banky proto pro fixaci hypoték používají zcela jiný mechanismus. Nakupují peníze na velkoobchodním mezibankovním trhu prostřednictvím finančních derivátů zvaných úrokové swapy (Interest Rate Swaps – IRS). Pokud klient v české bance žádá o hypotéku s tříletou fixací, banka se na trhu potřebuje zajistit proti pohybu sazeb na příští tři roky. Jde na mezibankovní trh a nakoupí takzvaný tříletý swap – zjednodušeně řečeno si zarezervuje cenu peněz na toto období.
Když renomovaní ekonomové v čele s Lukášem Kovandou upozorňují na pád ceny těchto tříletých peněz z 4,9 % na 4,6 %, popisují propad čistých nákladů, které banky s pořízením této suroviny mají. Úrokové swapy jsou pro banku ekvivalentem mouky pro pekaře nebo ropy pro rafinérii. Pokud na světových trzích dramaticky zlevní základní surovina, dříve či později – pod tlakem dravého konkurenčního boje a snahy urvat si větší podíl na trhu – musí zlevnit i výsledný produkt pro koncového zákazníka. Otázkou nebylo zda, ale kdy čeští bankéři začnou přepisovat své úrokové lístky.
Kapitola II: Trumpův faktor a zkrocení inflačních očekávání
Jak se však stane, že se cena finančního derivátu v Praze pohne o desítky bazických bodů kvůli událostem ve volebních místnostech v Pensylvánii či Ohiu? Klíč k této hádance drží Donald Trump, respektive to, jak globální investoři vnímali jeho hospodářskou strategii.
Přední světové investiční fondy, hedgeové fondy a správci aktiv (tzv. asset manažeři) dlouhé měsíce dopředu modelovali scénáře pro případ, že by Donald Trump získal v amerických volbách absolutní politickou kontrolu – tedy nejen Bílý dům, ale i drtivou většinu v obou komorách Kongresu. Trumpova ekonomická agenda, familiárně nazývaná „Trumpomics“, stála na dvou hlavních pilířích: masivním uvalení plošných dovozních cel (zejména na zboží z Číny a Evropy) a radikálních daňových škrtech pro korporace spojených s deregulací.
Z pohledu čisté ekonomické teorie tato kombinace děsila makroekonomické analytiky ze dvou důvodů:
- Návrat inflační spirály: Plošná cla by okamžitě zdražila spotřební zboží pro americké domácnosti, což by vyvolalo tlak na růst mezd a opětovné nastartování inflace. Americká centrální banka (Fed) by v reakci na to musela držet své základní úrokové sazby extrémně vysoko po velmi dlouhou dobu.
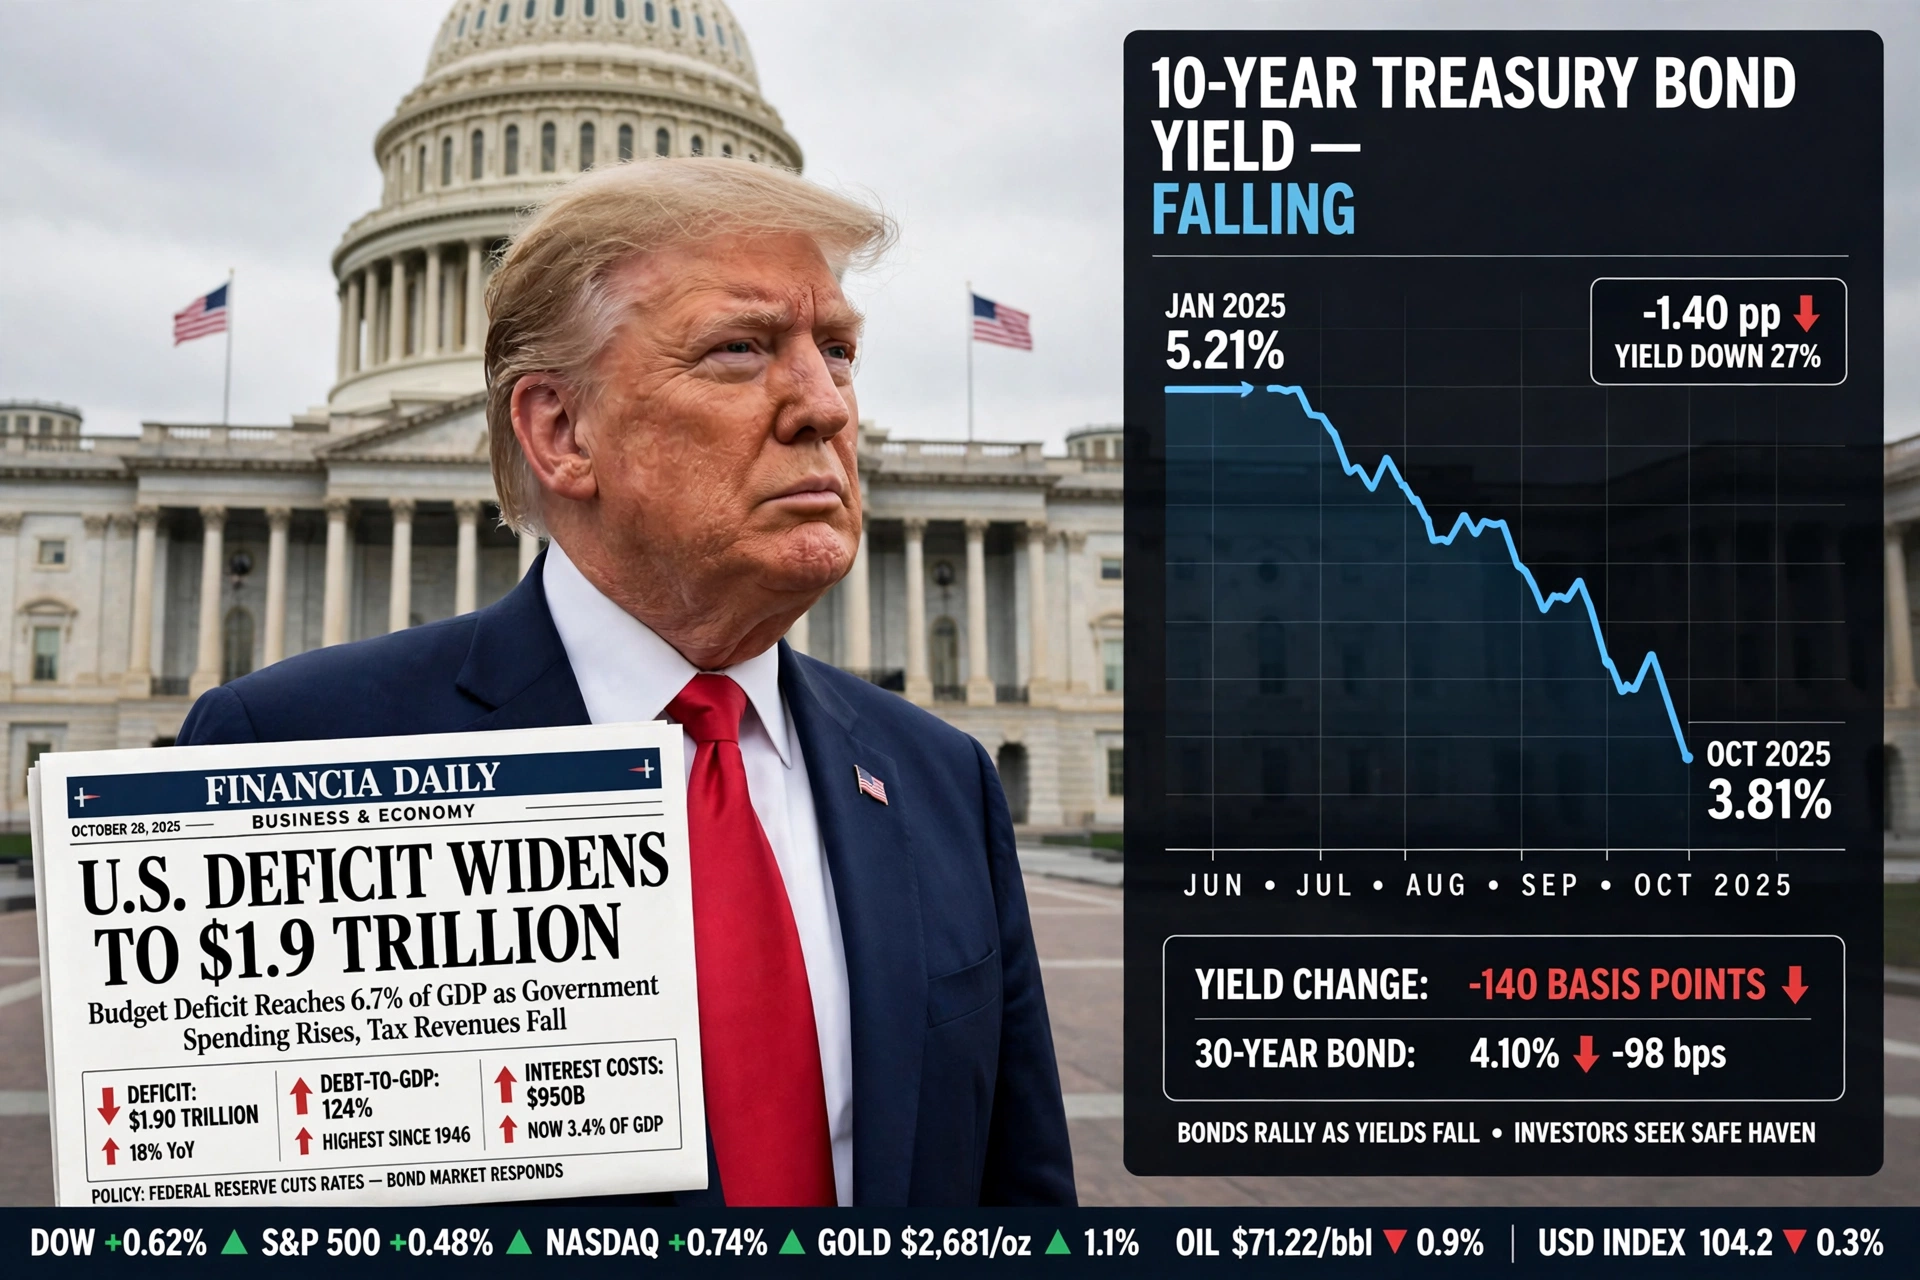
- Exploze vládního dluhu: Daňové škrty bez adekvátního seškrtání výdajů by znamenaly jediné – masivní prohloubení již tak gigantického deficitu federálního rozpočtu USA. Aby americké ministerstvo financí tento dluh ufinancovalo, muselo by na trh chrlit obrovské objemy nových vládních dluhopisů.
Když je na trhu něčeho příliš mnoho, jeho cena klesá. V případě dluhopisů to znamená, že aby USA přilákaly dostatek kupců pro svůj obří dluh, musely by investorům nabídnout velmi vysoké úroky (výnosy). A protože americký vládní dluhopis je považován za bezrizikovou kotvu globálního finančního systému, od jeho výnosu se odvíjí cena peněz po celém světě.
Volební realita však přinesla zvrat. Trumpův politický tábor nedosáhl tak jednoznačné a drtivé dominance, jakou trhy predikovaly (Kovandou zmiňovaný „volební debakl“ v kontextu očekávané stoprocentní nadvlády). Výsledkem je politický pat nebo minimálně situace, kdy v americkém zákonodárném sboru vzniknou silné protiváhy. Pro Wall Street to byl okamžitý signál k přehodnocení budoucnosti. Strach z nekontrolovaného zadlužování USA opadl. Trhy si oddechly, že plošná cla a rozpočtový hazard neprojdou tak hladce. Výsledek? Investoři se vrhli na nákup stávajících amerických vládních dluhopisů. Jejich cena vyletěla nahoru a v přímé úměře k tomu začal klesat jejich výnos.
Kapitola III: Finanční domino. Z Washingtonu přes Frankfurt do Prahy
V tomto okamžiku se spouští globální finanční domino, které nezná hranice. Mezinárodní kapitál je extrémně tekutý a neustále hledá nejlepší poměr mezi rizikem a výnosem.
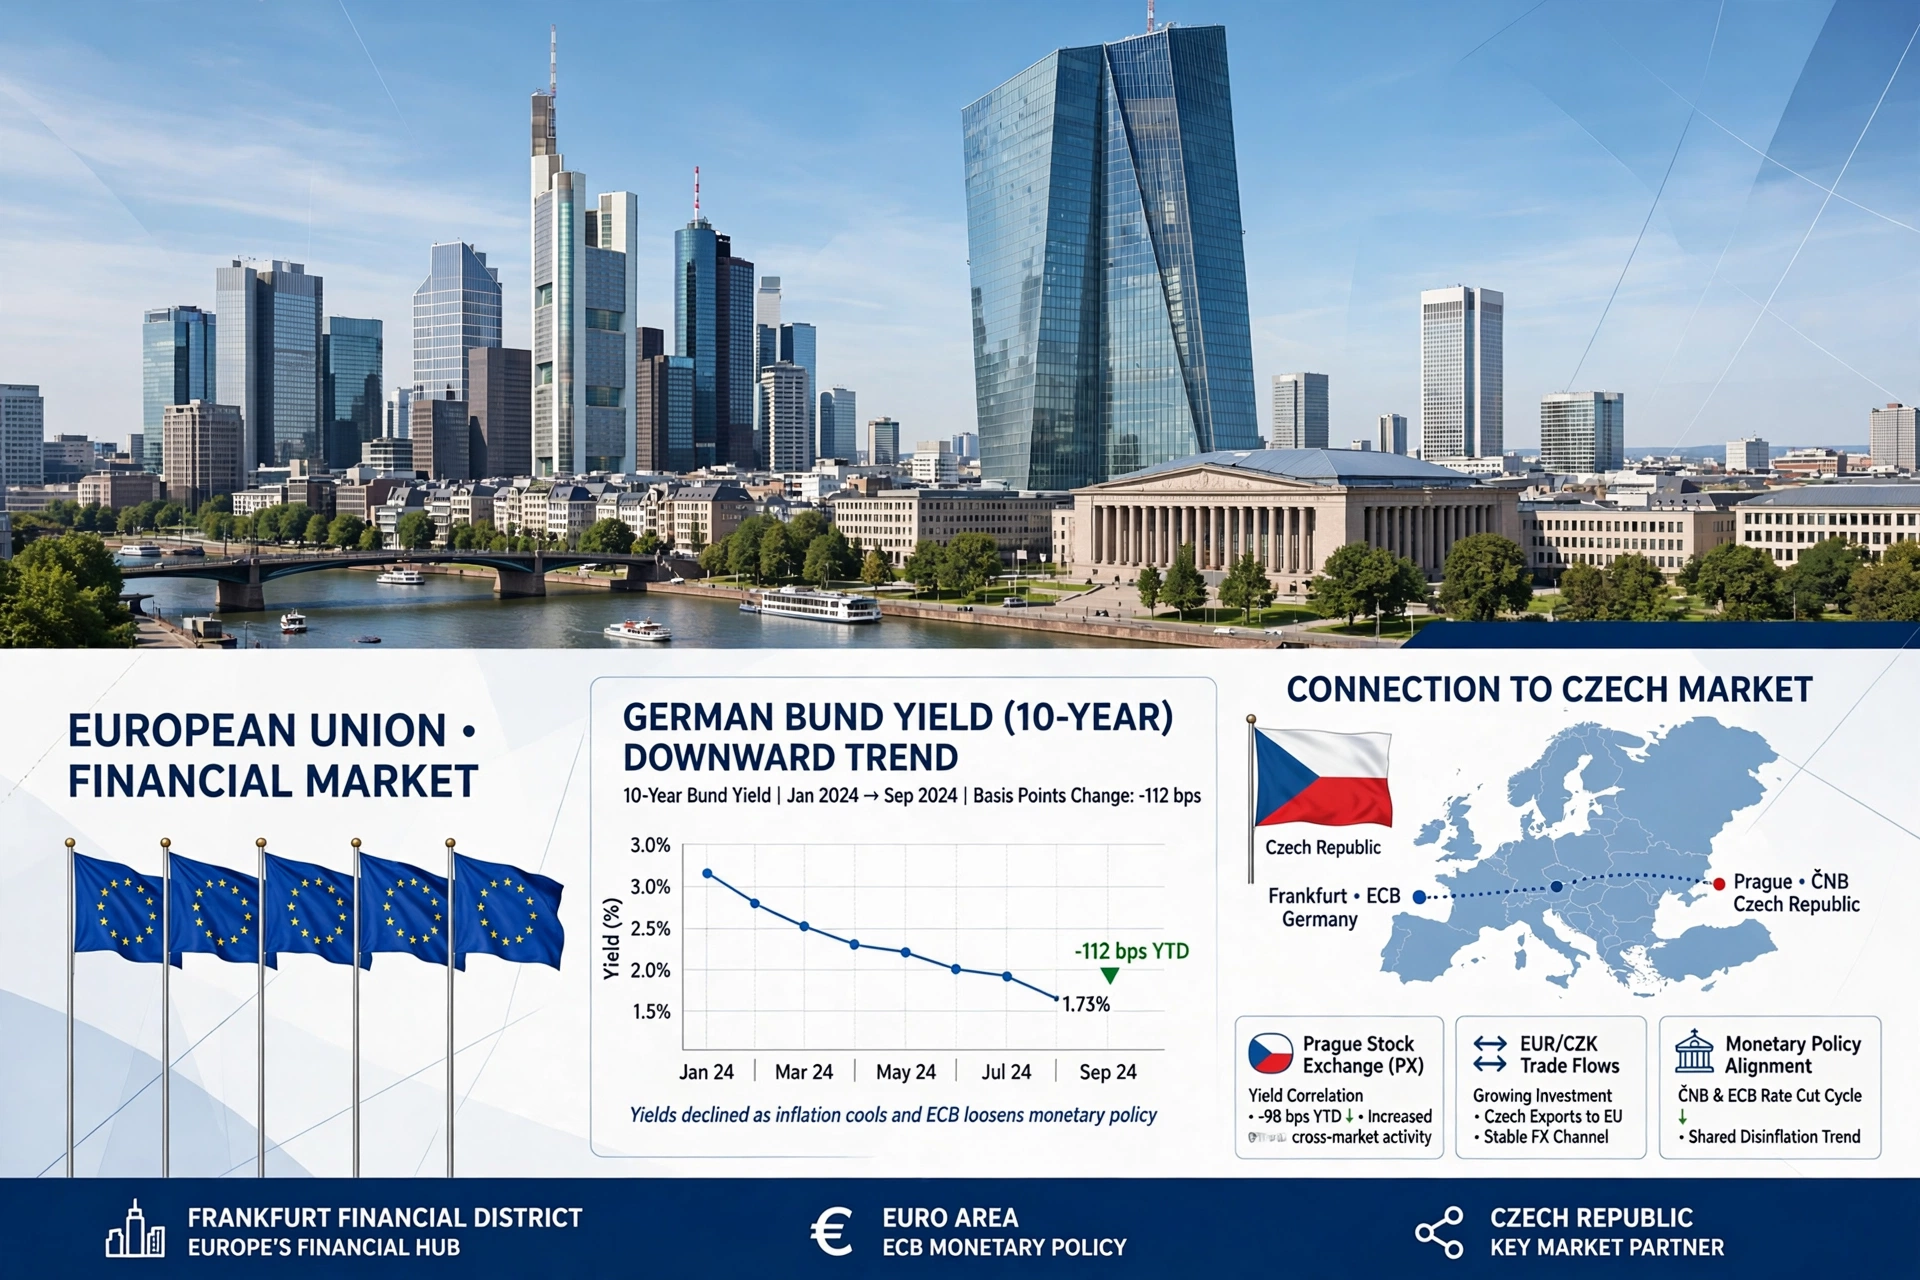
Když výnosy amerických dluhopisů začaly klesat, velcí institucionální investoři začali přesouvat část svého kapitálu do Evropy. Tento masivní příliv peněz okamžitě stlačil dolů výnosy německých státních dluhopisů, které fungují jako neoficiální měřítko a kotva pro celou eurozónu.
Graf níže ilustruje, jak těsně spolu korelují globální tržní sazby. Když politické události stlačí výnosy v USA, evropské a potažmo české swapové sazby (IRS) reagují téměř identickým směrem, což přímo zlevňuje zdroje pro české hypotéky.
Česká republika, přestože si úzkostlivě chrání vlastní měnu a disponuje autonomní Českou národní bankou, není izolovaným ostrovem. Naše ekonomika je pupeční šňůrou spjata s výkonem eurozóny a zejména Německa. Pokud klesají úrokové sazby a výnosy v Berlíně a Frankfurtu, český trh nemůže jít dlouhodobě opačným směrem. Zahraniční investoři by jinak viděli v českých aktivech příliš velkou anomálii.
Tlak na pokles evropských výnosů tak s neúprosnou matematickou logikou strhl lavinu i na pražské burze a mezibankovním trhu. Výsledkem je právě onen Kovandou popsaný prudký sešup sazeb u českých úrokových swapů. Bankám se během několika málo obchodních seancí otevřel prostor pro levnější financování, o kterém se jim ještě před měsícem nesnilo.
Kapitola IV: Co to znamená pro peněženky? (Konkrétní řeč čísel)
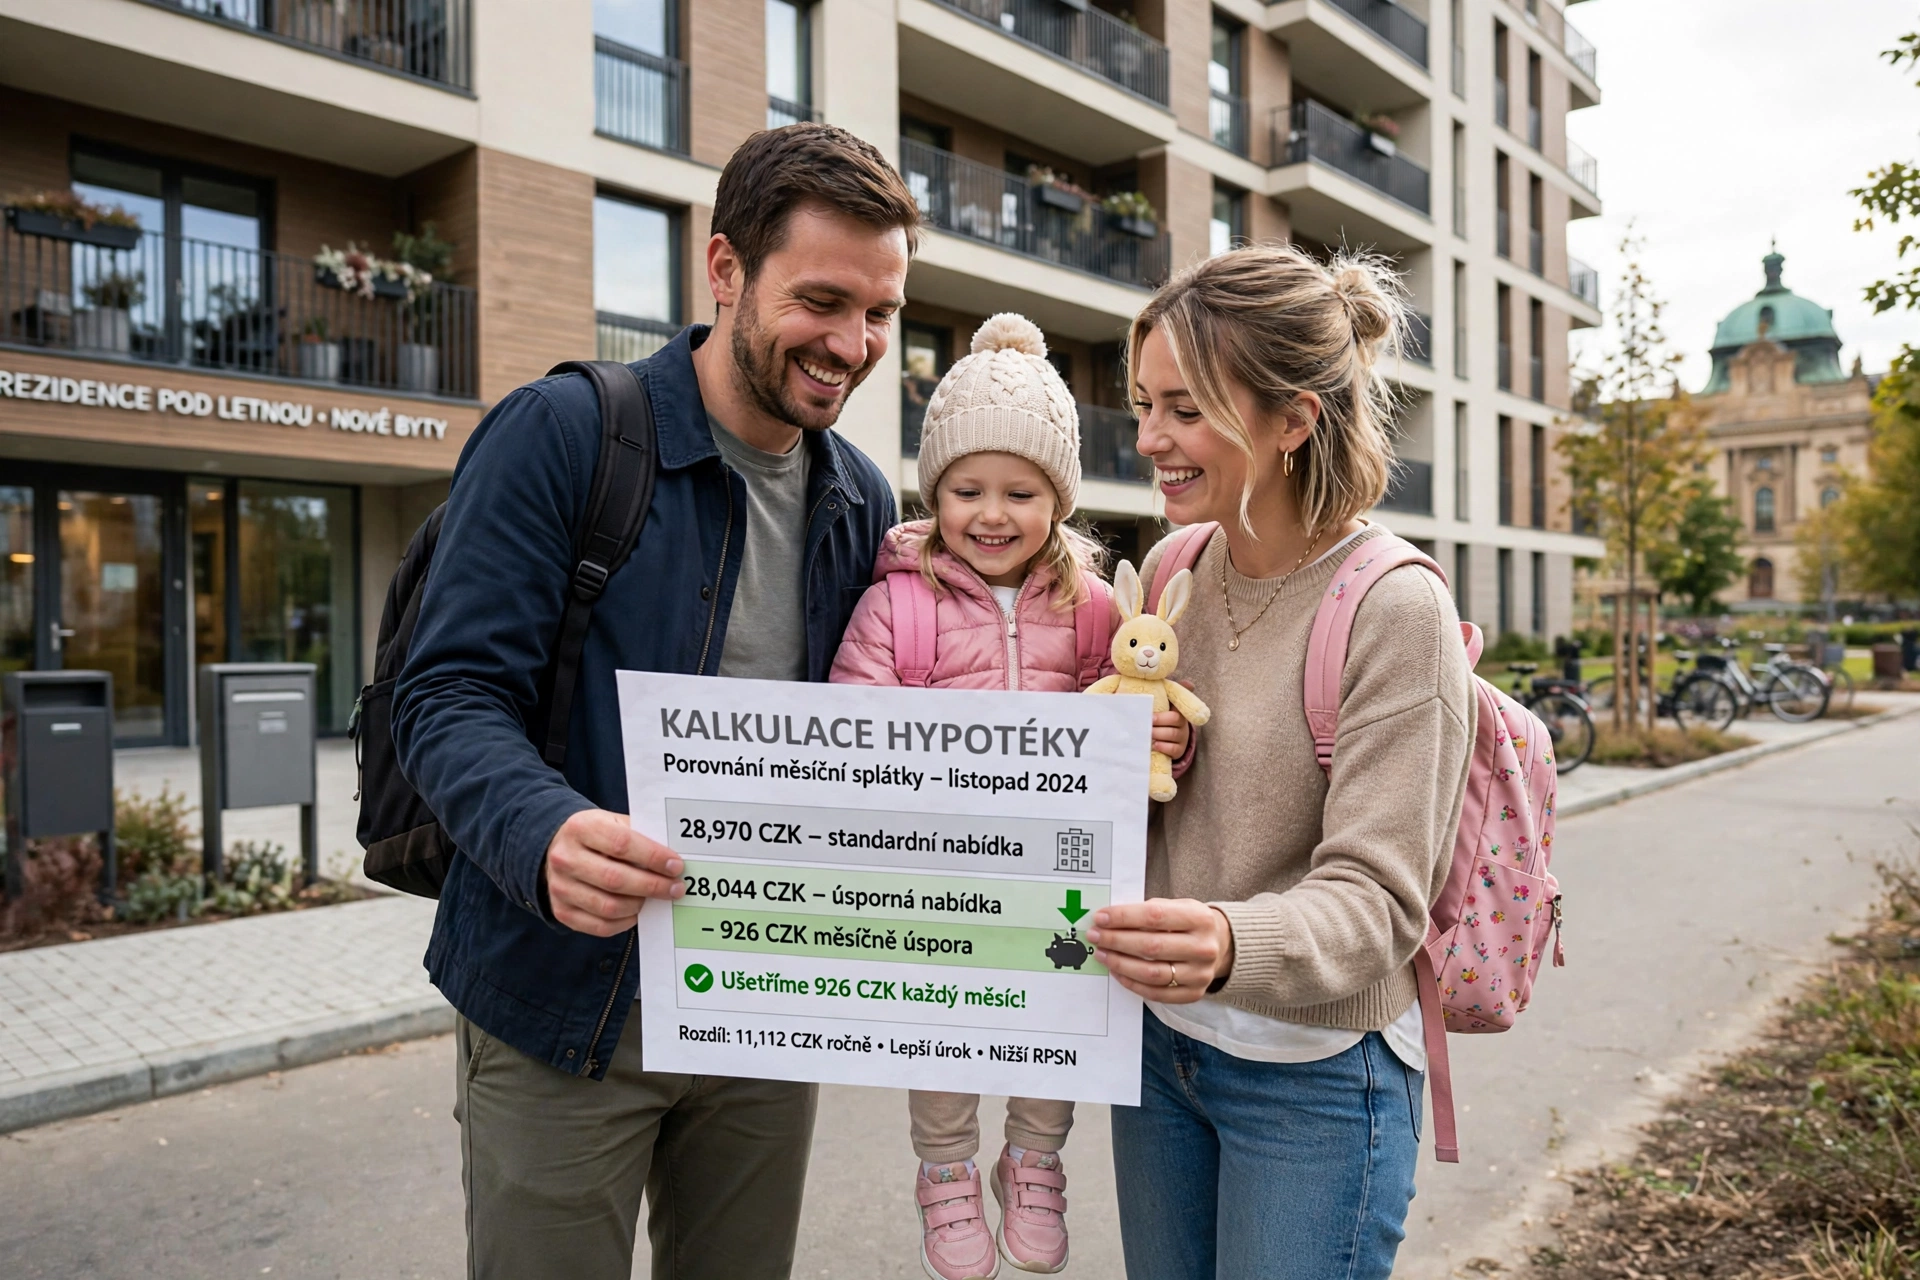
Aby analýza nezůstala jen v akademické rovině, je nutné ukázat, co tento zdánlivě drobný posun o 0,3 procentního bodu (z 4,9 % na 4,6 %) udělá s reálným životem české rodiny.
Česká republika trpí dlouhodobým strukturálním fenoménem, kterému sociologové a ekonomové přezdívají „český hypoteční fetiš“. Na rozdíl od Německa, Rakouska či Francie, kde je polovina populace celoživotně spokojená v nájemním bydlení, v Česku je vlastnictví nemovitosti stále vnímáno jako jediný legitimní důkaz životního úspěchu a zajištění na stáří. Touha po vlastním bytě je u nás enormní, což při chronickém nedostatku bytů a pomalém stavebním řízení vyšroubovalo ceny nemovitostí do závratných výšin. Průměrná výše hypotéky se v tuzemsku pohybuje kolem 5 milionů korun.
Podívejme se na modelový příklad rodiny, která si kupuje byt a sjednává si hypotéku ve výši 5 000 000 Kč se splatností na 30 let:
| Ekonomický parametr | Původní stav (Sazba na trhu ~ 4,9 % + marže banky) | Nový stav po „Trumpově efektu“ (Sazba na trhu ~ 4,6 % + marže banky) |
| Předpokládaná koncová úroková sazba hypotéky | 5,69 % p.a. | 5,39 % p.a. |
| Měsíční splátka úvěru | 28 970 Kč | 28 044 Kč |
| Měsíční úspora pro rodinu | — | 926 Kč |
| Roční úspora v rodinném rozpočtu | — | 11 112 Kč |
| Úspora za dobu 3leté fixace | — | 33 336 Kč |
Z tabulky je patrné, že pokles swapových sazeb, pokud jej banky plně promítnou do svých koncových cen (marže bank se obvykle pohybuje mezi 0,6 až 1 procentním bodem nad tržní cenou peněz), ušetří průměrné rodině téměř tisícikorunu měsíčně. Za dobu pouhé tříleté fixace zůstane v kapse českých spotřebitelů přes 33 tisíc korun, které mohou investovat do spotřeby, energií či vzdělání dětí. Pokud bude trend poklesu pokračovat k hranici 4 %, úspory budou rapidně narůstat.
Kapitola V: Politický marketing a body zadarmo pro Strakovu akademii
Poslední, avšak neméně důležitý rozměr celého fenoménu je politický. Úrokové sazby hypoték a celková (ne)dostupnost bydlení se v České republice staly jedním z nejvýbušnějších politických témat současnosti. Extrémní drahota úvěrů v uplynulém období doslova odřízla celou generaci mladých lidí zapsaných v produktivním věku od možnosti pořídit si vlastní domov. Stala se z toho celospolečenská frustrace a logicky i vděčný terč opozice, která stávající vládní garnituře pravidelně vyčítá neschopnost, ekonomickou stagnaci a ožebračování střední třídy.
Nynější pokles sazeb, odstartovaný děním v zámoří, přichází pro Strakovu akademii (sídlo české vlády) jako dar z nebes v té nejlepší možné chvíli. Jakmile komerční bankovní domy začnou pod tlakem klesajících swapů v následujících týdnech reálně řezat své úrokové sazby u hypoték směrem dolů, politická reprezentace to nepochybně okamžitě zapojí do svých PR mašinérií.
Můžeme s jistotou očekávat tiskové konference a sociální sítě zaplavené příspěvky o tom, jak „vládní kroky vedou ke stabilizaci trhu“, jak „úspěšný boj s inflací přináší své ovoce“ a jak se „pod taktovkou kabinetu vrací prosperita a dostupné bydlení pro mladé rodiny“. Budou to silná slova určená pro voliče, kteří nečtou ekonomické rubriky.
Ekonomická realita popsaná insider analýzou je však mnohem pragmatičtější a pro politiky vlastně nelichotivá: česká vláda nemusela pro tento konkrétní úspěch pohnout ani prstem. Klesající měsíční splátky českých rodin, které jim uleví v rodinných rozpočtech, nebudou výsledkem prorůstových reforem, zkrocení domácího strukturálního deficitu ani geniálního zásahu českého ministerstva financí. Budou přímým, mechanickým důsledkem toho, jak globální investoři na burzách v Londýně a New Yorku vyhodnotili politické oslabení jednoho muže ve Washingtonu.
Pro Strakovu akademii je to ukázkový příklad toho, jak funguje moderní politický marketing: stačí v tichosti počkat, až globální finanční trhy vyřeší domácí problém za vás, a pak za to s úsměvem sklidit politické body u domácího publika. Otázkou zůstává, jak dlouho tento příznivý vítr z Ameriky vydrží a zda české banky nespolknou část tohoto snížení ve vlastních maržích, aby si zahojily rány z předchozích hubených let. Finanční surovina však zlevnila a míč je nyní na straně českých bankovních domů.
Český reportér 6.11.2026, 12,30h / Michal Malý, obrázky AI