Životní pojistka bez chyb: Na co si dát pozor a kde ušetřit tisíce
Většina Čechů platí životní pojištění, ale nerozumí mu. Miliardy ročně padnou na banální úrazy, zatímco při katastrofě je pojistka bezcenná. Jak si poskládat neprůstřelnou smlouvu, kterým lákadlům se vyhnout a na jaké právní kličky si dát pozor? Aktualizováno 4.11.26, 8,00h
Životní pojištění má v České republice zvláštní pověst. Většina dospělých ho sice poctivě platí, ale málokdo mu skutečně rozumí. Podle statistik pojišťoven je drtivá většina smluv na tuzemském trhu nastavena chybně. Češi ročně vyhazují miliardy korun za krytí drobných a banálních úrazů, zatímco v situacích, kdy jde o skutečnou životní katastrofu, je jejich pojistka prakticky bezcenná.
Správně postavené životní pojištění přitom nemá fungovat jako spořicí prasátko ani jako „bolestné“ za vyvrtnutý kotník na firemním teambuildingu. Jeho jediným úkolem je sloužit jako nekompromisní finanční záchranná síť pro katastrofické scénáře. Má ochránit váš životní standard a zajistit, že rodina neskončí v exekuci, pokud ze dne na den ztratíte schopnost vydělávat peníze.
Jak si poskládat neprůstřelnou smlouvu, kterým lákadlům pojišťoven se obloukem vyhnout a na jaké právní kličky si dát pozor v pojistných podmínkách?
1. Zlaté pravidlo: Co pojišťovat a co s klidným srdcem ignorovat
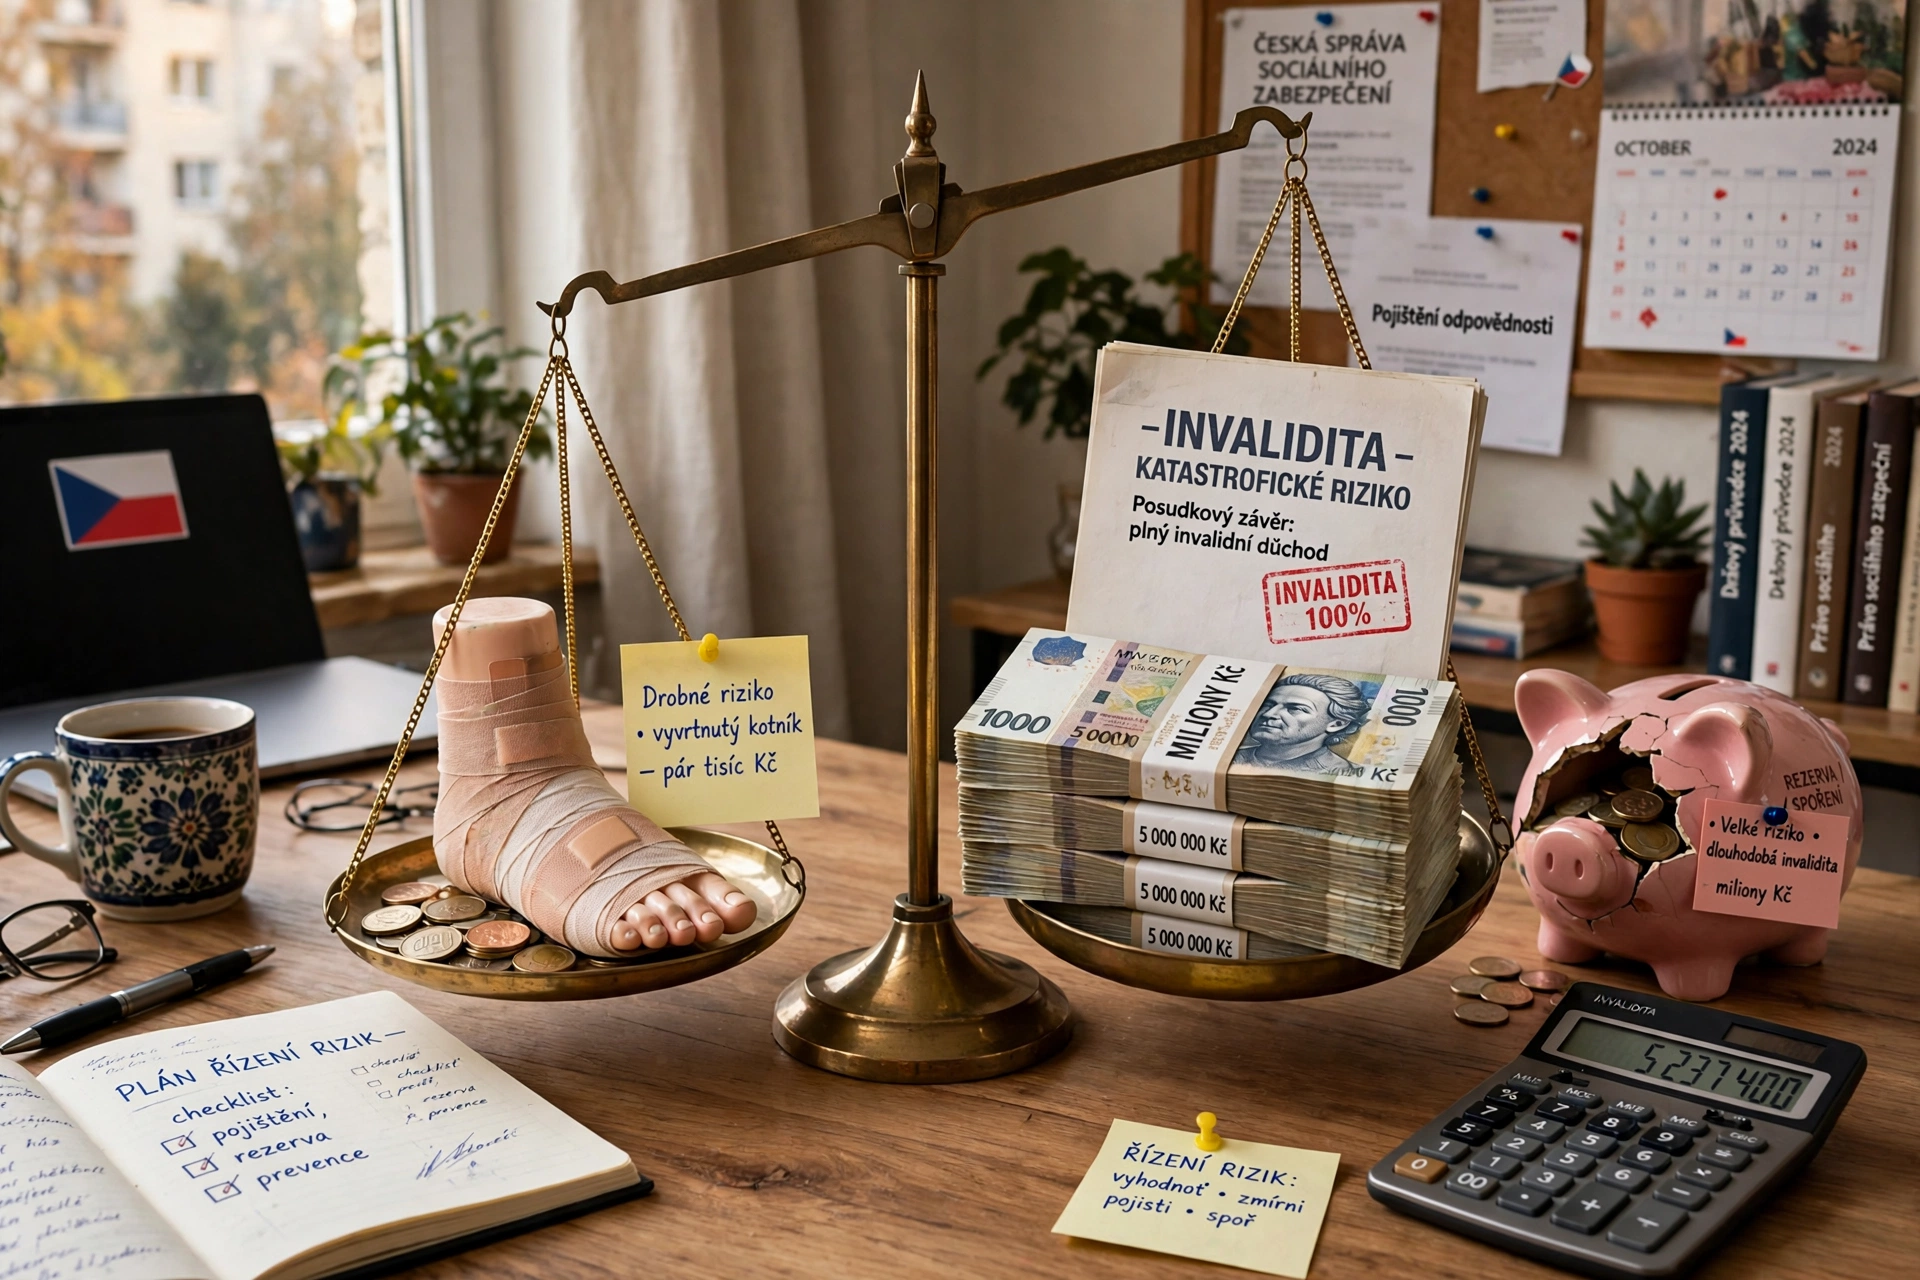
Základní axiom moderního risk managementu zní: Pojišťují se výhradně ta rizika, která mají sice nízkou pravděpodobnost výskytu, ale jejich finanční dopad je pro člověka likvidační. Všechno ostatní jsou vyhozené peníze. Drobné zdravotní komplikace, které sice omezí váš komfort, ale neohrozí vaši solventnost, byste měli pokrýt z běžné, krátkodobé finanční rezervy na spořicím účtu.
Pro rychlou orientaci v tom, jaká rizika dávají smysl a která smlouvu jen zbytečně prodražují, slouží následující přehled:
Typ rizika – Finanční dopad – Doporučení redakce – Hlavní důvod
Invalidita (všechny stupně) – Likvidační (milionové ztráty) – Kriticky nutné – Státní důchod nepokryje životní náklady ani hypotéku v horizontu desítek let.
Smrt – Likvidační pro závislé osoby – Nutné (pokud máte závazky/rodinu) – Zajistí splacení hypotéky a obživu dětí. Pokud nikoho neživíte, nastavte na 0.
Závažná onemocnění – Velmi vysoký (statisíce Kč) – Kriticky nutné – Kryje vícenáklady na nehrazenou léčbu, rehabilitace a výpadek příjmu partnera.
Trvalé následky úrazu – Vysoký až likvidační – Kriticky nutné (s progresí) – Vyplácí peníze na doživotní omezení. Progrese násobí plnění u těžkých stavů.
Pracovní neschopnost – Střední (tisíce až desítky tisíc Kč) – Volitelné (dle rezervy) – Smysl má jen při absenci úspor. Levnější je plnění až od 29. či 62. dne.
Drobné úrazy (bolestné) – Nízký (zanedbatelný) – Vyhnout se – Extrémně drahá složka. Vyvrtnutý kotník raději kryjte z vlastní finanční rezervy.
Investiční složka (IŽP) – Negativní (ztráta peněz na poplatcích) – Vyhnout se – Nejobří finanční hřích. Spojení pojištění a investic je netransparentní a drahé.
Kritická rizika (Pilíře, které ve smlouvě musíte mít)
- Invalidita (1., 2. a zejména 3. stupeň): Jedná se o vůbec nejdůležitější složku celé smlouvy. Pokud kvůli vážné nemoci či úrazu ztratíte schopnost pracovat, propadnete se do systému státních sociálních dávek. Státní invalidní důchod v ČR je však konstruován tak, že málokdy pokryje byť jen základní fixní náklady a splátku hypotéky. Invalidita třetího stupně pro člověka znamená čistý výpadek příjmu v řádu milionů korun v horizontu následujících dekád.
- Závažná onemocnění: Do této kategorie spadá rakovina, infarkt Myokardu, cévní mozková příhoda (mrtvice) nebo selhání ledvin. Ačkoliv je samotná akutní lékařská péče v ČR na špičkové úrovni a hrazená ze zdravotního pojištění, doprovodné náklady jsou enormní. Jde o doplatky za moderní nehrazené léky, náklady na rehabilitace, alternativní terapie či výpadek příjmu partnera, který musí zůstat doma, aby o nemocného pečoval.
- Trvalé následky úrazu: Kryje stavy, kdy úraz zanechá doživotní anatomické či funkční omezení (např. ztráta hybnosti končetiny, poškození zraku). Zde je naprosto klíčové sjednat takzvané progresivní plnění. To v praxi znamená, že u těžkých havárií pojišťovna vyplatí násobek základní částky (např. až 400 % či 800 % v závislosti na míře poškození těla).
- Smrt: Toto riziko je klíčové, pokud máte nesplacené závazky (hypotéku, podnikatelské úvěry) nebo jsou na vašem příjmu finančně závislé další osoby (děti, partner v domácnosti). Pokud jste však svobodní, bezdětní a bez dluhů, toto riziko můžete na smlouvě bez obav nastavit na nulu. Pojišťování smrti „pro jistotu“, když nikoho neživíte, je čistá dotace pojišťovně.
Volitelná rizika (Zvažte podle stavu svých úspor)
- Pracovní neschopnost: Má reálný smysl pouze tehdy, pokud vaše aktuální likvidní rezerva na účtu nepokryje 3 až 6 měsíců běžného života. Pokud takové úspory máte, toto pojištění nepotřebujete. Pokud ho přesto vyžadujete, sjednejte si plnění až od 29. nebo 62. dne neschopnosti. Čím delší je tato spoluúčast, tím levnější měsíční pojistné bude.
Rizika, za která zbytečně přeplácíte (Past na peníze)
- Drobné úrazy (Denní odškodné za léčení úrazu): Vyvrtnutý kotník, řezná rána na šití nebo zlomený prst na noze sice bolí, ale váš rodinný rozpočet nezrujnují. Přesto je toto připojištění v Česku nejpopulárnější. Stojí stovky korun měsíčně. Pokud byste tyto peníze raději investovali nebo odkládali stranou, po pár letech si vytvoříte fond na drobné úrazy sami a bez asistence pojišťovny.
- Investiční a kapitálové životní pojištění (IŽP / KŽP): Spojení pojištění rizik a investování peněz do jednoho „balíčku“ je největším strukturálním omylem na českém finančním trhu. Tyto produkty jsou extrémně netransparentní a zatížené obřími skrytými poplatky. V drtivé většině případů padne celé vaše pojistné za první dva roky pouze na provizi pro zprostředkovatele, který vám smlouvu prodal. Pojištění má čistě krýt rizika. Pokud chcete zhodnocovat peníze, investujte separátně – prostřednictvím nízkonákladových ETF fondů, v rámci Dlouhodobého investičního produktu (DIP) či jiných přímých nástrojů.
2. Matematika pojištění: Jak správně spočítat pojistné částky
Zapomeňte na tabulkové odhady poradců, kteří vám částky střelí „od boku“. Výše krytí musí být podložena exaktní matematikou vaší domácnosti.
Pojistná částka pro případ smrti: Chcete-li, aby rodina v případě vaší absence neskončila na ulici, aplikujte tento exaktní vzorec: Pojistná částka = Výše všech nesplacených dluhů a hypoték + (Váš čistý roční příjem × 3) – Vaše aktuální likvidní úspory
Příklad z praxe: Pokud dlužíte na hypotéce 4 miliony korun, váš čistý roční příjem činí 500 000 korun a na spořicím účtu držíte rezervu 200 000 korun, optimální pojistná částka pro případ smrti by měla být nastavena na 5,3 milionu korun.
Pojistná částka pro případ invalidity: Zde je nejefektivnější kombinovat dvě nezávislé složky:
- Jednorázová výplata (cca 1 až 2násobek ročního příjmu): Tyto peníze slouží k pokrytí okamžitých šokových nákladů – např. bezbariérová rekonstrukce bytu, nákup upraveného automobilu či jednorázové splacení spotřebitelských úvěrů.
- Měsíční renta (formou klesající pojistné částky): Měla by přesně dorovnávat rozdíl mezi vaším standardním čistým příjmem a invalidním důchodem, který vám přizná Česká správa sociálního zabezpečení (stát obvykle kompenzuje pouze zhruba 40–50 % předchozího příjmu). Tato renta by měla být nastavena ideálně do věku vašeho plánovaného odchodu do starobního důchodu.
3. Daňové úlevy: Jak legálně ušetřit na čistě rizikovém pojištění
Významným bonusem správně nastaveného životního pojištění je možnost snížit si daňový základ. Současná česká legislativa prošla zásadní reformou, která sjednotila limity pro produkty na stáří a zabezpečení. Od základu daně lze odečíst příspěvky na pojištění až do výše 48 000 Kč ročně.
Klíčovou podmínkou však je, že smlouva musí splňovat legislativní definici „pojištění dlouhodobé péče“ nebo obsahovat vybraná rizika s výplatou po určité době (tzv. splnění podmínek pro daňové uznatelnou smlouvu). Pokud splňujete zákonné parametry, na daních můžete ročně ušetřit až 7 200 Kč (15 % z maximálního odpočtu).
Ještě zajímavější benefit představují příspěvky od zaměstnavatele. Ten vám může na daňově uznatelnou smlouvu posílat až 50 000 Kč ročně, přičemž tyto peníze jsou pro zaměstnavatele osvobozeny od sociálního a zdravotního pojištění a pro vás představují čistý, nezdaněný příjem určený na krytí rizik. Vždy se proto svého poradce zeptejte, zda je vaše riziková smlouva upravena tak, aby tyto daňové benefity umožňovala čerpat.
4. Výluky, háčky a kličky: Na čem vás pojišťovny legálně nachytají
Pojišťovny nejsou charitativní organizace, ale komerční subjekty generující zisk. Pokud mají v pojistných podmínkách (VPP) legální možnost plnění zkrátit nebo zcela zamítnout, využijí ji. Proto musíte sledovat drobné písmo.
Skryté a nebezpečné výluky
- Psychické nemoci a duševní poruchy: Podle moderních zdravotnických dat jsou psychické poruchy (deprese, těžké úzkostné stavy, syndrom vyhoření) druhou nejčastější příčinou přiznání invalidního důchodu v České republice. Přesto mnoho starších či podezřele levných smluv obsahuje striktní výluku na duševní nemoci. Vždy vyžadujte smlouvu, která invaliditu z důvodu psychiatrických diagnóz kryje v plném rozsahu.
- Degenerativní nálezy a bolesti páteře: Chronické bolesti zad jsou nejčastějším důvodem dlouhodobých pracovních neschopností. Pojišťovny se však velmi často brání výlukou na „bolesti zad bez objektivního neurologického či strukturálního nálezu“. Pokud vás záda bolí, ale na magnetické rezonanci není jasný strukturální patologický nález (např. vyhřezlá ploténka), pojišťovna vám nemusí vyplatit ani korunu.
- Alkohol, toxické látky a hazard: Pokud k úrazu či nehodě dojde pod vlivem alkoholu (a to i v případě minimálního zbytkového alkoholu v krvi na ranní sjezdovce), pojišťovny mají smluvní právo krátit plnění o 50 %, případně ho zcela odmítnout. Stejně tak tvrdě postupují u zranění vzniklých při rvačkách nebo při páchání protiprávní činnosti.
Čekací doby a ochranné lhůty
Mnoho klientů žije v omylu, že podpisem smlouvy jsou okamžitě chráněni proti všemu. Není tomu tak.
- Čekací doba (karanténa): Slouží jako obrana pojišťoven před lidmi, kteří se jdou pojistit až ve chvíli, kdy na sobě pociťují příznaky vážné nemoci. U běžných nemocí činí čekací doba obvykle 2 až 3 měsíce, u závažných onemocnění či psychických poruch může dosahovat 6 až 15 měsíců. Pokud vám lékař diagnostikuje onemocnění v této lhůtě, pojišťovna plnění odmítne. U čistých úrazů naštěstí tato lhůta neplatí – tam jste kryti okamžitě od následujícího dne po podpisu.
Zdravotní dotazník: Největší riziko nese sám klient
Při sjednávání pojištění musíte vyplnit podrobný zdravotní dotazník (anamnézu). Mnoho lidí má tendenci zamlčovat chronické potíže, alergie, občasné návštěvy fyzioterapie nebo fakt, že jsou příležitostnými kuřáky, aby dosáhli na nižší měsíční pojistné. To je ta nejkratší cesta k finanční sebevraždě.
Pojišťovna totiž vaše zdravotní tvrzení detailně nezkoumá ve chvíli, kdy smlouvu uzavíráte. Udělá to až ve chvíli, kdy po ní po letech požadujete milionové plnění. Vyžádá si vaši kompletní zdravotní kartu od obvodního lékaře a všech specialistů. Pokud zjistí, že jste před lety zatajili byť jen banální, ale opakující se potíže s krevním tlakem, smlouvu zpětně zruší, plnění nevyplatí a vy vyjdete naprázdno.
5. Život se mění, smlouva musí také: Jak na správnou aktualizaci
Životní pojištění není statický produkt typu „nastav a zapomeň“. Je to živý organismus, který musí přesně kopírovat vaše životní etapy. Pravidelnou revizi smluv byste měli provádět každé 3 až 5 let, nebo okamžitě při zásadních životních milnících.
Kdy je nutné smlouvu neprodleně aktualizovat?
- Svatba a narození potomka: Zvyšuje se počet osob, které jsou na vás přímo ekonomicky závislé. Je nutné adekvátně navýšit krytí smrti a invalidity. Děti lze navíc do smluv dospělých přidat velmi levně (dětská rizika stojí řádově desetikoruny měsíčně).
- Čerpání hypotéky či velkého úvěru: Okamžitě musíte zajistit riziko smrti a invalidity, aby dluh v případě katastrofy nespadl na bedra partnera či dětí. Pro tyto účely využívejte výhradně klesající pojistné částky (anuitně či lineárně klesající). Jak postupně splácíte dluh bance, klesá i riziko a s ním i pojistná částka. Výsledkem je, že za toto pojištění platíte podstatně méně než v případě fixní, konstantní částky po celou dobu.
- Výrazné zvýšení příjmu: Pokud kariérně vyrostete a váš čistý příjem stoupne na dvojnásobek, logicky se zvýší i životní standard vaší rodiny (větší nemovitost, kvalitnější auto, soukromé školy pro děti). Původní, staré pojistné částky pro případ invalidity by vám v takovém případě už nestačily na udržení nového životního standardu.
- Splacení dluhů a akumulace majetku: Toto je nejpříjemnější fáze. Pokud máte splacenou hypotéku, děti jsou finančně soběstačné a na investičních účtech držíte miliony korun, vaše závislost na komerčním pojištění dramaticky klesá. Stáváte se tzv. „samopojistitelnými“. Můžete radikálně snížit pojistné částky, zcela zrušit drahé riziko smrti a ušetřit tisíce korun ročně, které můžete raději dál investovat.
Varování redakce: Pozor na triky s „přetáčením“ smluv
Jedním z nejčastějších nešvarů na českém trhu je takzvané „přetáčení smluv“. Finanční zprostředkovatel vás po třech či čtyřech letech kontaktuje s tvrzením, že vaše stávající smlouva je již „zastaralá“ a že na trhu se objevil „nový, revoluční a mnohem modernější produkt“. Doporučí vám starou pojistku zrušit a podepsat novou.
V 90 % případů se jedná o čistě spekulativní krok motivovaný touhou poradce získat novou, tučnou provizi z objemu smlouvy. Pro vás jako klienta je tento krok téměř vždy extrémně nevýhodný z těchto tří důvodů:
- Vstupujete do pojištění starší: Věk je hlavním parametrem pro výpočet ceny rizik. Nové pojištění totožných rizik bude v pokročilejším věku automaticky dražší.
- Nové čekací doby: Celé smluvní kolečko ochranných lhůt (karantén v délce 2 až 15 měsíců) začíná běžet úplně od nuly. Pokud v této době onemocníte, nová pojišťovna neplní.
- Zhoršený zdravotní stav: Pokud vám během uplynulých let přibyla nějaká nová diagnóza, začali jste brát léky na cholesterol nebo jste prodělali operaci, nová pojišťovna vám na tyto oblasti vystaví striktní výluku. Stará smlouva vás přitom na tyto věci bezproblémově kryla dál, protože reflektovala váš zdravotní stav v době jejího vzniku.
Správný postup: Pokud potřebujete změnit strukturu rizik nebo navýšit částky, stávající smlouvu nerušte. Téměř každou moderní rizikovou pojistku lze upravit za chodu formou smluvního dodatku (tzv. management smlouvy). Případně ponechte starou smlouvu běžet na původní částky a novou, menší smlouvou u jiné pojišťovny pouze dopojistěte chybějící rozdíl.
Závěrečný checklist pro revizi vaší pojistky
Předtím než podepíšete novou pojistnou smlouvu nebo odsouhlasíte revizi té stávající, projděte si tento rychlý redakční checklist:
- Mám pojištěnou invaliditu pro všechny 3 stupně a pojistné podmínky výslovně obsahují plnění za psychické nemoci bez omezení?
- Neplatím zbytečně za drobné úrazy, denní odškodné, bolestné či hospitalizaci?
- Je moje pojistka čistě riziková a neobsahuje žádnou skrytou investiční či kapitálovou složku?
- Odpovídají pojistné částky mým reálným finančním závazkům, čistým příjmům a aktuálnímu dluhu?
- Využívám daňové úlevy a případný příspěvek zaměstnavatele na maximum?
- Vyplnil(a) jsem zdravotní dotazník s absolutní upřímností a nezatajil(a) jsem žádný lékařský nález z minulosti?
Kvalitní životní pojištění vás nemá bavit, nemá to být výhodná investice. Je to nutné zlo a náklad, který vám však v případě nejtemnějšího životního scénáře koupí to nejdůležitější: čas, důstojnost a finanční svobodu.
Redakce Český reportér / Michal Malý 4.11.26, 08,00h, ilustrativní obrázky AI